 Powered by

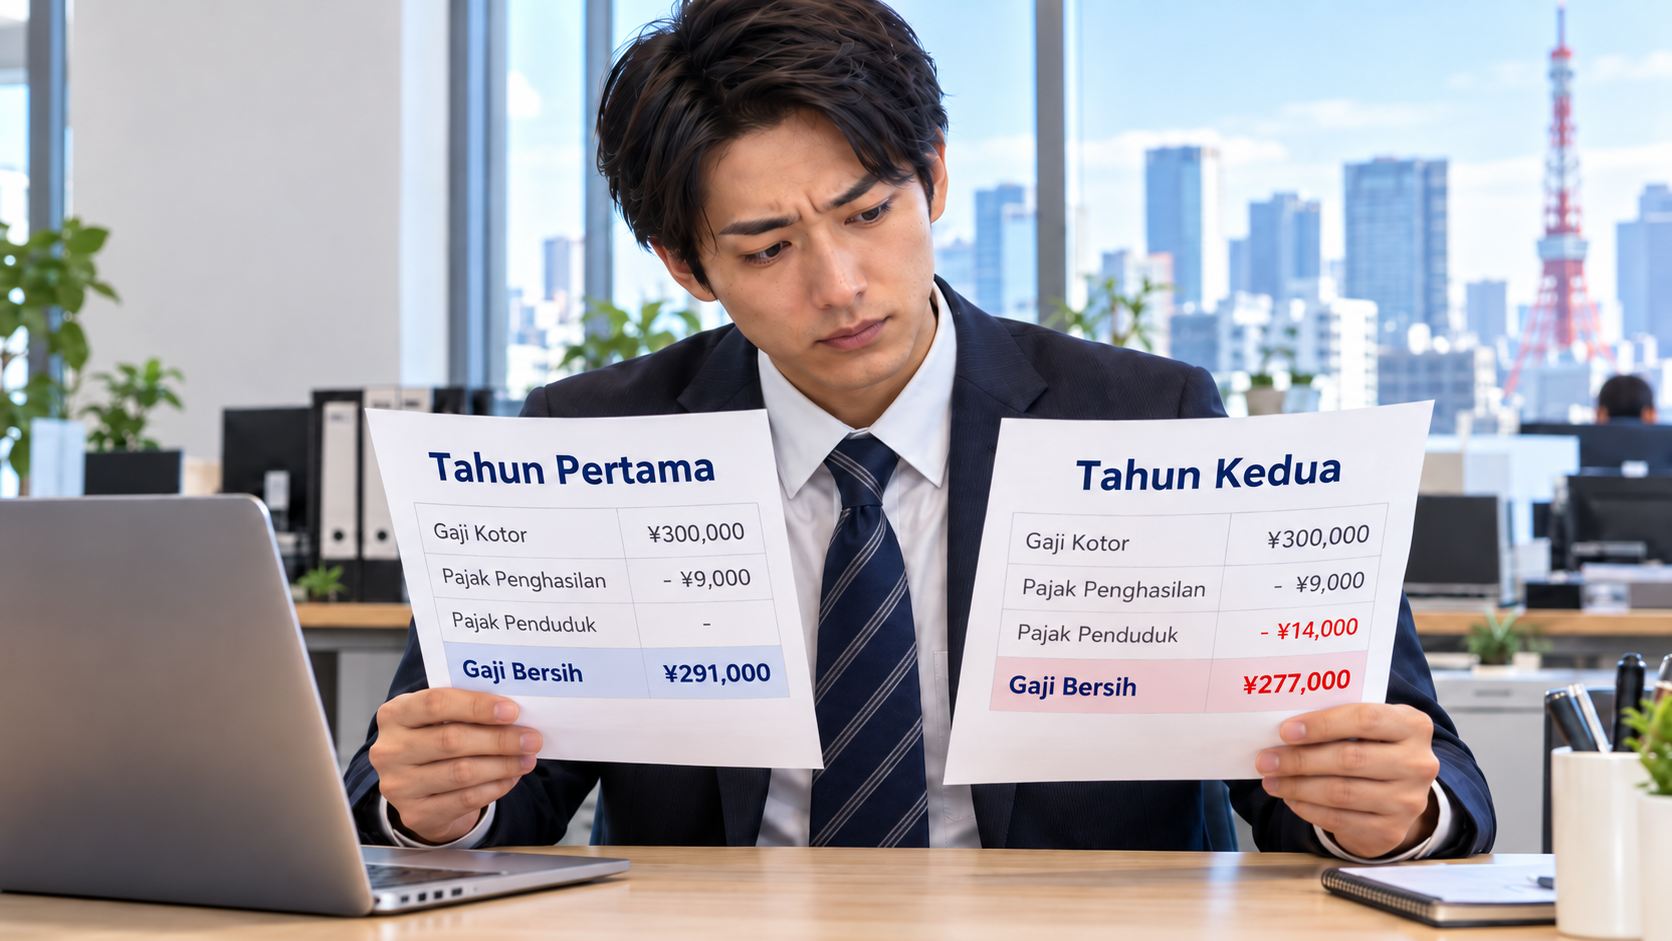

OHAYOJEPANG - Gaji bersih pekerja di Jepang bisa terasa lebih besar pada tahun pertama bekerja, lalu berkurang pada tahun berikutnya meskipun gaji kotor tidak berubah.
Salah satu penyebab yang umum adalah residence tax (pajak penduduk) atau jūminzei.
Pajak ini memiliki waktu penghitungan dan pemotongan yang berbeda dengan pajak penghasilan di Jepang.
Pajak penghasilan umumnya sudah dipotong dari penghasilan yang diterima saat ini.
Sementara itu, bagian pajak penduduk yang dihitung berdasarkan penghasilan umumnya menggunakan pendapatan dari tahun kalender sebelumnya.
Perbedaan waktu tersebut membuat pekerja yang baru mulai bekerja di Jepang bisa belum melihat potongan pajak penduduk pada slip gaji tahun pertama.
Potongan tersebut dapat mulai muncul kemudian, termasuk sekitar Juni pada tahun berikutnya.
Penurunan gaji bersih bukan berarti pekerja dikenai pajak khusus hanya karena memasuki tahun kedua bekerja.
Berikut penjelasan mengenai perbedaan pemotongan pajak penghasilan dan pajak penduduk serta hal yang perlu diperiksa ketika take-home pay berkurang.
Baca juga:
Pajak penduduk atau jūminzei merupakan pajak daerah yang dikenakan kepada individu di Jepang.
Bagian pajak penduduk yang dihitung berdasarkan penghasilan umumnya ditentukan dengan mengacu pada penghasilan dari tahun kalender sebelumnya.
Pemerintah daerah tempat seseorang memiliki alamat per 1 Januari pada umumnya akan menetapkan pajak penduduk individu untuk tahun tersebut.
Bagi pekerja bergaji, pajak penduduk umumnya dipungut melalui sistem tokubetsu chōshū atau pemungutan khusus.
Dalam sistem tersebut, pemerintah daerah menghitung jumlah pajak penduduk yang harus dibayar oleh pekerja.
Pemerintah daerah kemudian memberi tahu perusahaan mengenai jumlah yang harus dipotong.
Perusahaan selanjutnya memotong jumlah tersebut dari gaji pekerja dan membayarkannya kepada pemerintah daerah.
Pemotongan pajak penduduk dari gaji umumnya berlangsung mulai Juni hingga Mei tahun berikutnya untuk pekerja yang menggunakan sistem ini.
Perbedaan waktu penghitungan menjadi hal penting untuk memahami mengapa potongan pajak penduduk tidak selalu langsung muncul ketika seseorang mulai bekerja.
Secara khusus, bagian pajak penduduk yang berbasis penghasilan umumnya menggunakan pendapatan pada tahun kalender sebelumnya sebagai dasar penghitungan.
Sebagai contoh, seseorang pindah ke Jepang dan mulai bekerja pada April 2026.
Pasalnya, orang tersebut belum memiliki alamat di suatu pemerintah daerah di Jepang pada 1 Januari 2026, ia pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Apabila orang tersebut sudah memiliki alamat di Jepang pada 1 Januari 2027, penghasilan yang diperoleh selama 2026 umumnya akan digunakan dalam penghitungan bagian pajak penduduk berbasis penghasilan untuk 2027.
Pemerintah daerah tempat pekerja memiliki alamat pada 1 Januari 2027 menjadi pihak yang menetapkan pajak penduduk individu untuk tahun tersebut.
Jika pajak dipungut melalui gaji, pemotongan umumnya mulai dilakukan pada Juni 2027.
Mekanisme inilah yang membuat pekerja yang baru pindah ke Jepang dan mulai bekerja bisa melihat sedikit atau bahkan belum ada potongan pajak penduduk pada awal masa kerjanya.

Pekerja yang baru mulai bekerja di Jepang belum tentu langsung mendapatkan potongan pajak penduduk pada tahun pertamanya.
Kondisi ini berkaitan dengan waktu penetapan pajak berdasarkan alamat per 1 Januari serta penggunaan penghasilan tahun sebelumnya untuk menghitung bagian pajak penduduk berbasis penghasilan.
Pada contoh pekerja yang pindah ke Jepang dan mulai bekerja pada April 2026, ia belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari 2026.
Pekerja tersebut pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Tidak adanya potongan tersebut dapat membuat jumlah keseluruhan potongan dari gaji pada tahun pertama terlihat lebih kecil.
Akibatnya, gaji bersih yang diterima pada awal bekerja juga bisa terasa lebih besar.
Namun, kondisi tersebut tidak berarti jumlah potongan akan tetap sama pada tahun berikutnya.
Setelah pekerja memiliki penghasilan di Jepang dan memiliki alamat di Jepang pada tanggal penetapan yang relevan, pajak penduduk dapat mulai muncul dalam slip gaji pada tahun berikutnya.
Pajak penghasilan nasional bekerja dengan waktu yang berbeda dari pajak penduduk.
Perusahaan umumnya memotong pajak penghasilan dan pajak khusus terkait yang berlaku ketika membayar gaji maupun bonus.
Pajak penghasilan sudah dapat muncul sebagai potongan pada tahun pertama seseorang bekerja di Jepang.
Bagi banyak pekerja bergaji, perusahaan kemudian mencocokkan jumlah pajak yang telah dipotong selama satu tahun dengan jumlah pajak tahunan melalui penyesuaian akhir tahun atau nenmatsu chōsei.
Dengan demikian, pekerja bisa sudah membayar pajak penghasilan ketika menerima gaji, tetapi belum melihat potongan pajak penduduk.
Perbedaan inilah yang dapat membuat total potongan pada tahun pertama lebih rendah dibandingkan setelah pajak penduduk mulai dipungut.
Oleh karena itu, jumlah gaji bersih pada beberapa bulan pertama bekerja belum tentu menggambarkan jumlah take-home pay dalam jangka lebih panjang.
Pekerja perlu memperhatikan kedua jenis pajak tersebut ketika membandingkan gaji bersih dari tahun ke tahun.
Gaji bersih dapat berkurang ketika pajak penduduk mulai dimasukkan ke dalam potongan gaji.
Perubahan ini bisa terjadi meskipun besaran gaji kotor pekerja tidak berubah.
Sebagai contoh, pekerja yang mulai bekerja pada April 2026 sudah dapat dikenai potongan pajak penghasilan sejak menerima gaji.
Namun, ia pada umumnya tidak dikenai pajak penduduk untuk 2026 apabila belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari tahun tersebut.
Ketika pekerja sudah memiliki alamat di Jepang pada 1 Januari 2027, penghasilan yang diperolehnya selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan pada 2027.
Pemerintah daerah kemudian menentukan jumlah pajak penduduk yang harus dibayarkan.
Jika pemungutannya dilakukan melalui gaji, perusahaan akan memotong jumlah yang telah ditetapkan tersebut.
Akibat tambahan potongan itu, gaji bersih pekerja dapat turun meskipun gaji kotor masih sama.
Dalam sistem pemungutan khusus, pajak penduduk umumnya dipotong dari gaji mulai Juni hingga Mei tahun berikutnya.
Pada contoh pekerja yang mulai bekerja pada April 2026, pemotongan pajak penduduk untuk 2027 yang terkait dengan penghasilan 2026 umumnya mulai terlihat pada Juni 2027.
Perubahan gaji bersih tidak selalu terjadi tepat ketika pekerja memasuki tahun kedua masa kerja.
Penurunan dapat baru terasa beberapa bulan setelahnya, mengikuti jadwal pemungutan pajak penduduk.
Hal ini menjelaskan mengapa seorang pekerja bisa menerima gaji bersih yang relatif sama selama beberapa bulan, kemudian melihat jumlahnya berubah sekitar Juni.
Perubahan tersebut bukanlah pajak khusus yang dikenakan karena seseorang telah memasuki tahun kedua bekerja.
Penyebab utamanya adalah waktu penetapan, penghitungan, dan pemungutan pajak penduduk.
Dengan memahami jadwal tersebut, pekerja dapat lebih mudah mengetahui penyebab perubahan jumlah yang diterima dari bulan ke bulan.

Perbedaan utama pajak penghasilan dan pajak penduduk terletak pada waktu penghitungan dan pemotongannya.
Pajak penghasilan nasional umumnya dipotong ketika perusahaan membayar gaji atau bonus kepada pekerja.
Artinya, pajak tersebut berkaitan dengan penghasilan yang sedang diterima pekerja saat itu.
Potongan pajak penghasilan sudah bisa muncul sejak tahun pertama bekerja di Jepang karena mekanisme tersebut.
Perusahaan kemudian dapat melakukan nenmatsu chōsei untuk mencocokkan pajak yang telah dipotong selama tahun berjalan dengan jumlah pajak tahunan.
Hal ini berbeda dengan bagian pajak penduduk yang berbasis penghasilan, yang umumnya mengacu pada pendapatan tahun kalender sebelumnya.
Oleh karena itu, kedua pajak tersebut tidak selalu mulai muncul dalam slip gaji pada waktu yang sama.
Perbedaan jadwal inilah yang perlu diperhatikan saat menghitung atau membandingkan gaji bersih.
Bagian pajak penduduk yang berbasis penghasilan umumnya dihitung menggunakan pendapatan yang diperoleh pada tahun kalender sebelumnya.
Pemerintah daerah tempat seseorang memiliki alamat per 1 Januari umumnya menetapkan pajak penduduk individu untuk tahun tersebut.
Potongan pajak penduduk bisa baru terasa setelah seseorang bekerja selama beberapa waktu karena bagian tersebut menggunakan penghasilan sebelumnya.
Pemerintah daerah menghitung jumlah pajak penduduk berdasarkan penghasilan, potongan yang berlaku, dan informasi terkait lainnya.
Bagi pekerja dengan sistem pemungutan khusus, pemerintah daerah kemudian mengirimkan pemberitahuan kepada perusahaan mengenai jumlah pajak yang harus dipungut.
Perusahaan tidak menentukan sendiri jumlah pajak penduduk tersebut.
Perusahaan hanya memotong jumlah yang telah ditetapkan dari gaji pekerja dan menyetorkannya kepada pemerintah daerah.
Oleh karena itu, muncul atau berubahnya potongan pajak penduduk tidak selalu berarti perusahaan mengubah kebijakan penggajian.
Misalnya, seseorang pindah ke Jepang dan mulai bekerja pada April 2026.
Pada bulan tersebut, pajak penghasilan sudah dapat dipotong dari gaji yang diterimanya.
Namun, pekerja tersebut belum memiliki alamat di sebuah pemerintah daerah Jepang pada 1 Januari 2026.
Ia pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Selama periode tersebut, slip gaji dapat menunjukkan potongan pajak penghasilan tanpa potongan pajak penduduk.
Hal ini dapat membuat gaji bersih yang diterima pada tahun pertama terlihat lebih tinggi.
Kondisi tersebut tidak berarti pekerja mendapat pembebasan pajak khusus untuk tahun pertama bekerja.
Hal itu terjadi karena penetapan pajak penduduk mempertimbangkan alamat per 1 Januari, sedangkan bagian pajak penduduk berbasis penghasilan umumnya menggunakan penghasilan tahun sebelumnya.
Situasinya berubah ketika pekerja memiliki alamat di Jepang pada 1 Januari 2027.
Pemerintah daerah tempat pekerja memiliki alamat pada tanggal tersebut menjadi pihak yang menetapkan pajak penduduk individu untuk 2027.
Penghasilan yang diperoleh selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan.
Apabila pemungutannya dilakukan melalui sistem tokubetsu chōshū, perusahaan menerima pemberitahuan mengenai jumlah yang harus dipotong.
Pemotongan dari gaji umumnya mulai berlangsung pada Juni 2027.
Mulai saat itu, slip gaji pekerja dapat menunjukkan tambahan potongan berupa pajak penduduk.
Gaji kotor pekerja dapat tetap sama seperti sebelumnya, tetapi jumlah gaji bersih yang diterima menjadi lebih rendah.
Dengan demikian, perbedaan antara tahun pertama dan tahun berikutnya terutama berkaitan dengan waktu mulai munculnya potongan pajak penduduk.
Jika gaji bersih tiba-tiba berkurang sekitar Juni, pekerja dapat membandingkan slip gaji Mei dan Juni.
Perbandingan tersebut dapat membantu melihat komponen potongan yang berubah.
Jangan hanya membandingkan jumlah total uang yang diterima.
Perhatikan setiap jenis potongan yang tercantum dalam slip gaji.
Jika gaji kotor masih sama, perbedaan dapat terlihat pada salah satu komponen potongan.
Salah satu hal yang dapat diperiksa adalah apakah pajak penduduk baru mulai muncul atau jumlah potongannya berubah.
Perubahan sekitar Juni sesuai dengan waktu umum dimulainya pemotongan pajak penduduk melalui sistem pemungutan khusus.
Dengan melihat kedua slip gaji secara berdampingan, pekerja dapat lebih mudah mengetahui sumber perubahan take-home pay.
Pekerja juga dapat memeriksa secara khusus bagian pajak penduduk pada slip gaji.
Dalam sistem pemungutan khusus, pemerintah daerah menerbitkan pemberitahuan yang mencantumkan jumlah pajak penduduk yang telah ditetapkan untuk pekerja.
Jumlah tersebut kemudian dipotong perusahaan dari gaji sesuai dengan pemberitahuan pemerintah daerah.
Pekerja dapat membandingkan potongan dalam slip gaji dengan informasi dalam pemberitahuan pajak penduduk.
Munculnya potongan baru tidak selalu berarti perusahaan tiba-tiba menaikkan jumlah pajak.
Perusahaan pada umumnya tidak menghitung sendiri besaran pajak penduduk yang harus dibayar karyawan.
Jumlahnya ditetapkan oleh pemerintah daerah berdasarkan penghasilan tahun sebelumnya, potongan yang berlaku, serta informasi terkait lainnya.
Pemeriksaan ini dapat membantu pekerja memahami alasan gaji bersih berkurang meskipun gaji kotor tidak berubah.
Jika jumlah potongan dalam slip gaji tidak jelas, pekerja dapat terlebih dahulu bertanya kepada bagian penggajian atau HR perusahaan.
Mereka dapat menjelaskan jumlah yang sedang dipotong melalui penggajian.
Namun, pertanyaan mengenai bagaimana besaran pajak penduduk itu sendiri ditetapkan pada umumnya perlu ditujukan kepada pemerintah daerah yang terkait.
Pemerintah daerah tersebut dapat berupa pemerintah kota, distrik, kota kecil, atau desa.
Sementara itu, pertanyaan mengenai pajak penghasilan nasional dapat disampaikan kepada National Tax Agency (Badan Layanan Pajak Jepang) atau kantor pajak terkait.
Kondisi perpajakan setiap pekerja dapat berbeda.
Perbedaannya dapat dipengaruhi oleh penghasilan, potongan pajak, beberapa sumber penghasilan, riwayat pekerjaan, dan status residensi pajak.
Memeriksa slip gaji dan pemberitahuan pajak dapat membantu pekerja memahami perubahan jumlah gaji bersih.
Bagi pekerja bergaji yang menggunakan sistem pemungutan khusus, pajak penduduk umumnya dipotong melalui gaji mulai Juni hingga Mei tahun berikutnya.
Namun, waktu mulai munculnya potongan pada pekerja yang baru datang ke Jepang berkaitan dengan alamat per 1 Januari serta penghasilan pada tahun sebelumnya.
Sebagai contoh, pekerja yang pindah ke Jepang pada April 2026 pada umumnya tidak dikenai pajak penduduk individu untuk 2026 karena belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari 2026.
Jika ia memiliki alamat di Jepang pada 1 Januari 2027, penghasilan selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan untuk 2027.
Pemotongan melalui gaji kemudian umumnya dimulai pada Juni 2027.
Waktu dan jumlah pajak yang sebenarnya tetap dapat berbeda bergantung pada keadaan masing-masing pekerja.
Kenaikan potongan bukan karena terdapat pajak khusus yang dikenakan hanya karena pekerja memasuki tahun kedua.
Salah satu penyebabnya adalah pajak penduduk mulai dipotong dari gaji.
Pada tahun pertama, pajak penghasilan bisa sudah dipotong, sedangkan pajak penduduk belum tentu muncul.
Ketika pajak penduduk mulai dipungut dan bagian berbasis penghasilannya mencerminkan pendapatan tahun sebelumnya, jumlah keseluruhan potongan dapat bertambah.
Akibatnya, gaji bersih dapat berkurang meskipun gaji kotor tetap.
Perubahan tersebut terutama berkaitan dengan perbedaan waktu dalam sistem pajak penghasilan dan pajak penduduk.
Pada umumnya perusahaan tidak menentukan jumlah pajak penghasilan.
Pemerintah daerah menghitung dan menetapkan jumlah pajak penduduk individu.
Pemerintah daerah kemudian mengirimkan pemberitahuan kepada perusahaan mengenai jumlah yang harus dipungut.
Dalam sistem tokubetsu chōshū, perusahaan memotong jumlah tersebut dari gaji pekerja.
Setelah itu, perusahaan membayarkannya kepada pemerintah daerah.
Perubahan potongan pajak penduduk tidak selalu berarti perusahaan mengubah kebijakan penggajian.
Jumlah pajak yang ditetapkan dapat mencerminkan penghasilan tahun sebelumnya, potongan yang berlaku, dan informasi terkait lainnya.
Gaji kotor dapat tetap sama sementara gaji bersih berkurang karena terdapat perubahan pada komponen potongan.
Salah satunya adalah ketika pajak penduduk mulai dipotong dari gaji.
Dalam contoh pekerja yang mulai bekerja pada April 2026, pajak penduduk untuk 2027 dapat mulai dipotong pada Juni 2027.
Tambahan potongan tersebut membuat jumlah uang yang diterima pekerja menjadi lebih rendah meskipun gaji kotornya tidak berubah.
Besaran dan waktu pajak yang sebenarnya dapat berbeda berdasarkan penghasilan, potongan, status residensi pajak, pemerintah daerah, riwayat pekerjaan, dan kondisi masing-masing pekerja.
Gaji bersih pada tahun kedua bekerja di Jepang dapat turun meskipun gaji kotor tidak berubah karena pajak penghasilan dan pajak penduduk memiliki waktu pemotongan yang berbeda.
Pajak penghasilan sudah dapat dipotong dari penghasilan yang sedang diterima sejak seseorang mulai bekerja.
Sementara itu, bagian pajak penduduk yang dihitung berdasarkan penghasilan umumnya menggunakan pendapatan dari tahun kalender sebelumnya.
Bagi pekerja yang menggunakan sistem pemungutan khusus, pajak penduduk umumnya dipotong dari gaji mulai Juni hingga Mei tahun berikutnya.
Dalam contoh pekerja yang mulai bekerja pada April 2026, potongan pajak penduduk untuk 2027 umumnya mulai muncul pada Juni 2027.
Perubahan tersebut bukan merupakan "pajak tahun kedua", melainkan akibat dari waktu penetapan, penghitungan, dan pemungutan dalam sistem pajak penduduk di Jepang.
Besaran maupun waktu pajak sebenarnya dapat berbeda tergantung penghasilan, potongan pajak, status residensi pajak, pemerintah daerah, riwayat pekerjaan, dan kondisi individu.
Dengan memeriksa slip gaji dan pemberitahuan pajak penduduk, pekerja dapat memahami lebih jelas mengapa jumlah gaji kotor dan gaji bersih yang diterima berbeda.
Sumber:





