 Powered by

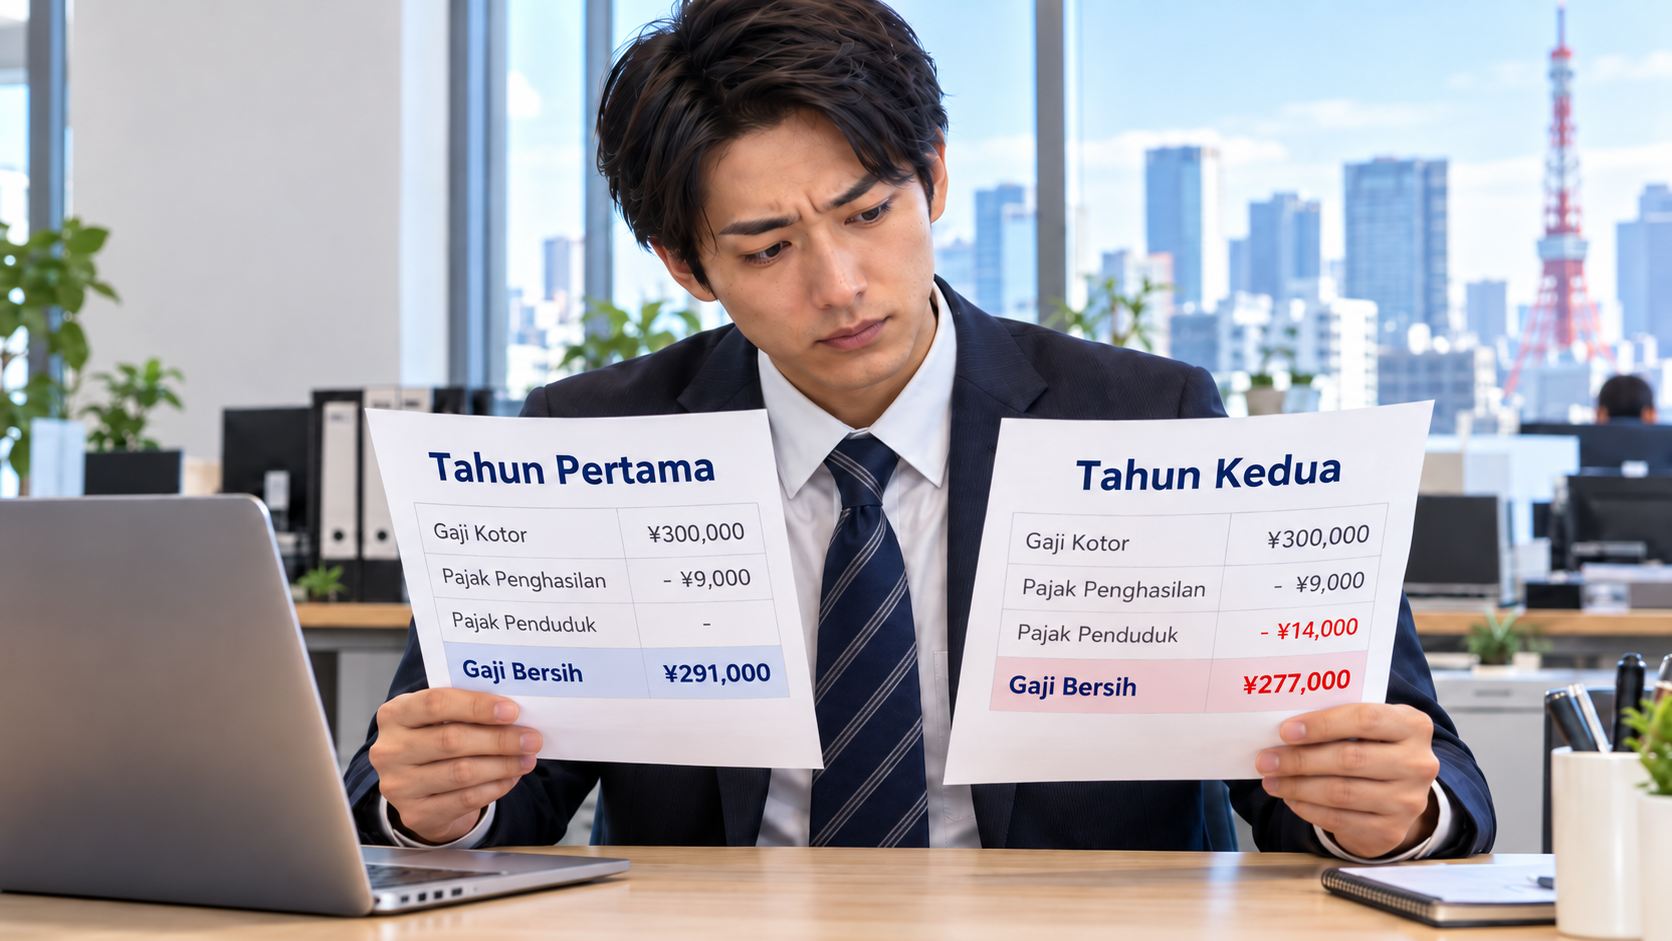

Pada bulan tersebut, pajak penghasilan sudah dapat dipotong dari gaji yang diterimanya.
Namun, pekerja tersebut belum memiliki alamat di sebuah pemerintah daerah Jepang pada 1 Januari 2026.
Ia pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Selama periode tersebut, slip gaji dapat menunjukkan potongan pajak penghasilan tanpa potongan pajak penduduk.
Hal ini dapat membuat gaji bersih yang diterima pada tahun pertama terlihat lebih tinggi.
Kondisi tersebut tidak berarti pekerja mendapat pembebasan pajak khusus untuk tahun pertama bekerja.
Hal itu terjadi karena penetapan pajak penduduk mempertimbangkan alamat per 1 Januari, sedangkan bagian pajak penduduk berbasis penghasilan umumnya menggunakan penghasilan tahun sebelumnya.
Situasinya berubah ketika pekerja memiliki alamat di Jepang pada 1 Januari 2027.
Pemerintah daerah tempat pekerja memiliki alamat pada tanggal tersebut menjadi pihak yang menetapkan pajak penduduk individu untuk 2027.
Penghasilan yang diperoleh selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan.





