 Powered by

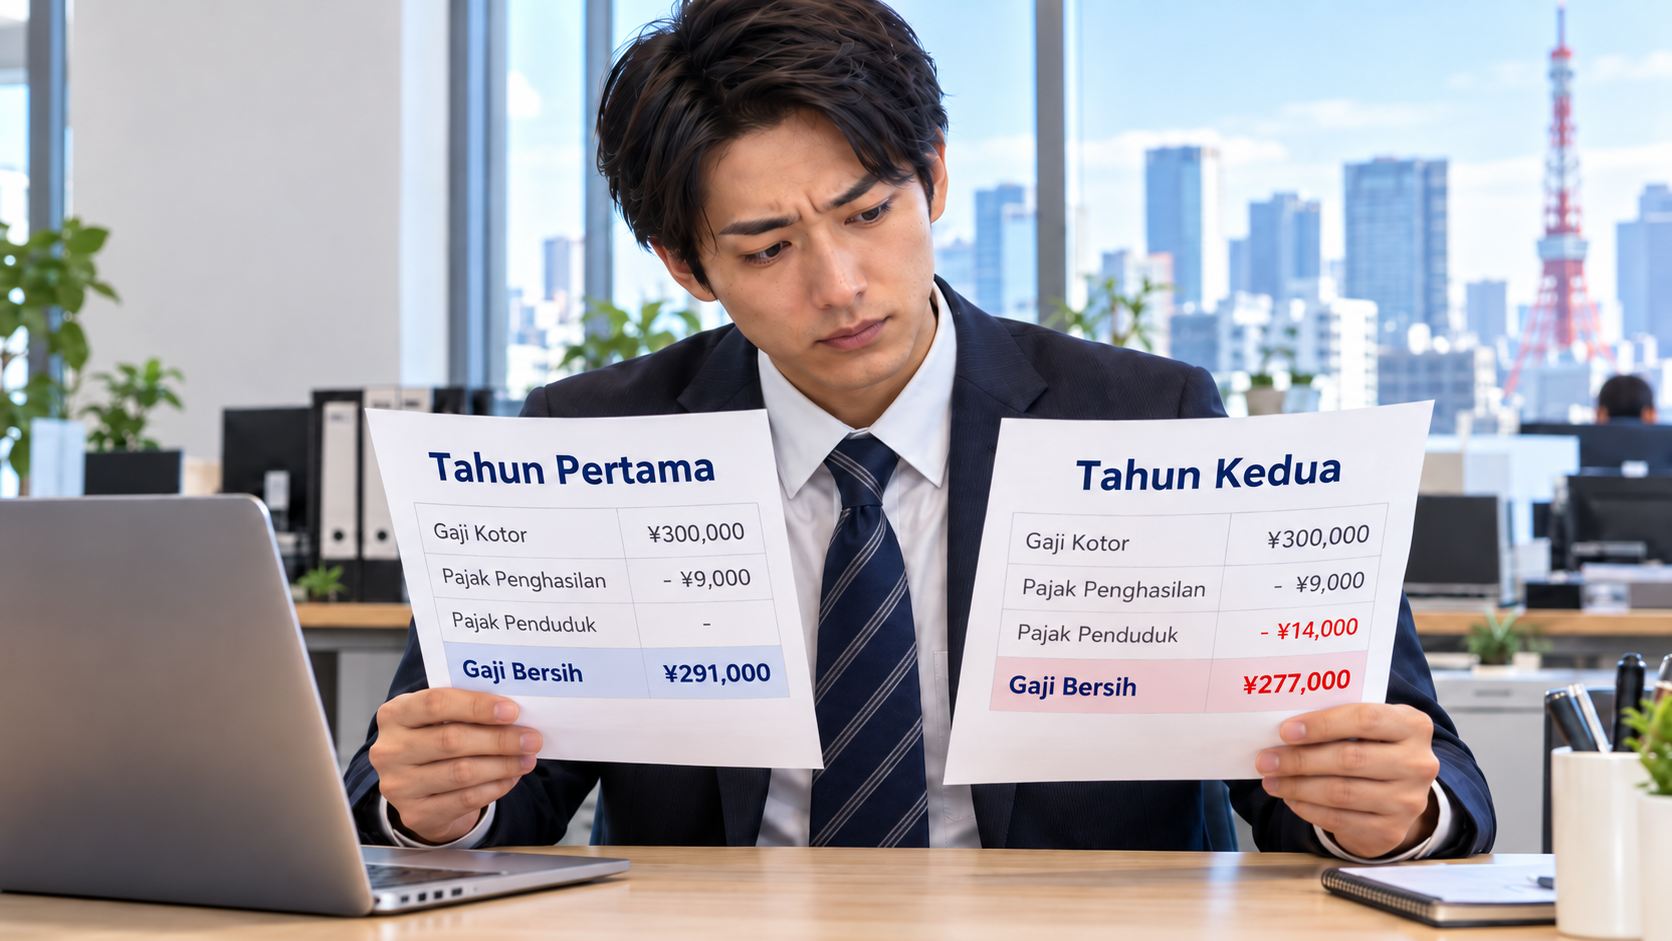

Namun, waktu mulai munculnya potongan pada pekerja yang baru datang ke Jepang berkaitan dengan alamat per 1 Januari serta penghasilan pada tahun sebelumnya.
Sebagai contoh, pekerja yang pindah ke Jepang pada April 2026 pada umumnya tidak dikenai pajak penduduk individu untuk 2026 karena belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari 2026.
Jika ia memiliki alamat di Jepang pada 1 Januari 2027, penghasilan selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan untuk 2027.
Pemotongan melalui gaji kemudian umumnya dimulai pada Juni 2027.
Waktu dan jumlah pajak yang sebenarnya tetap dapat berbeda bergantung pada keadaan masing-masing pekerja.
Kenaikan potongan bukan karena terdapat pajak khusus yang dikenakan hanya karena pekerja memasuki tahun kedua.
Salah satu penyebabnya adalah pajak penduduk mulai dipotong dari gaji.
Pada tahun pertama, pajak penghasilan bisa sudah dipotong, sedangkan pajak penduduk belum tentu muncul.
Ketika pajak penduduk mulai dipungut dan bagian berbasis penghasilannya mencerminkan pendapatan tahun sebelumnya, jumlah keseluruhan potongan dapat bertambah.
Akibatnya, gaji bersih dapat berkurang meskipun gaji kotor tetap.





