 Powered by

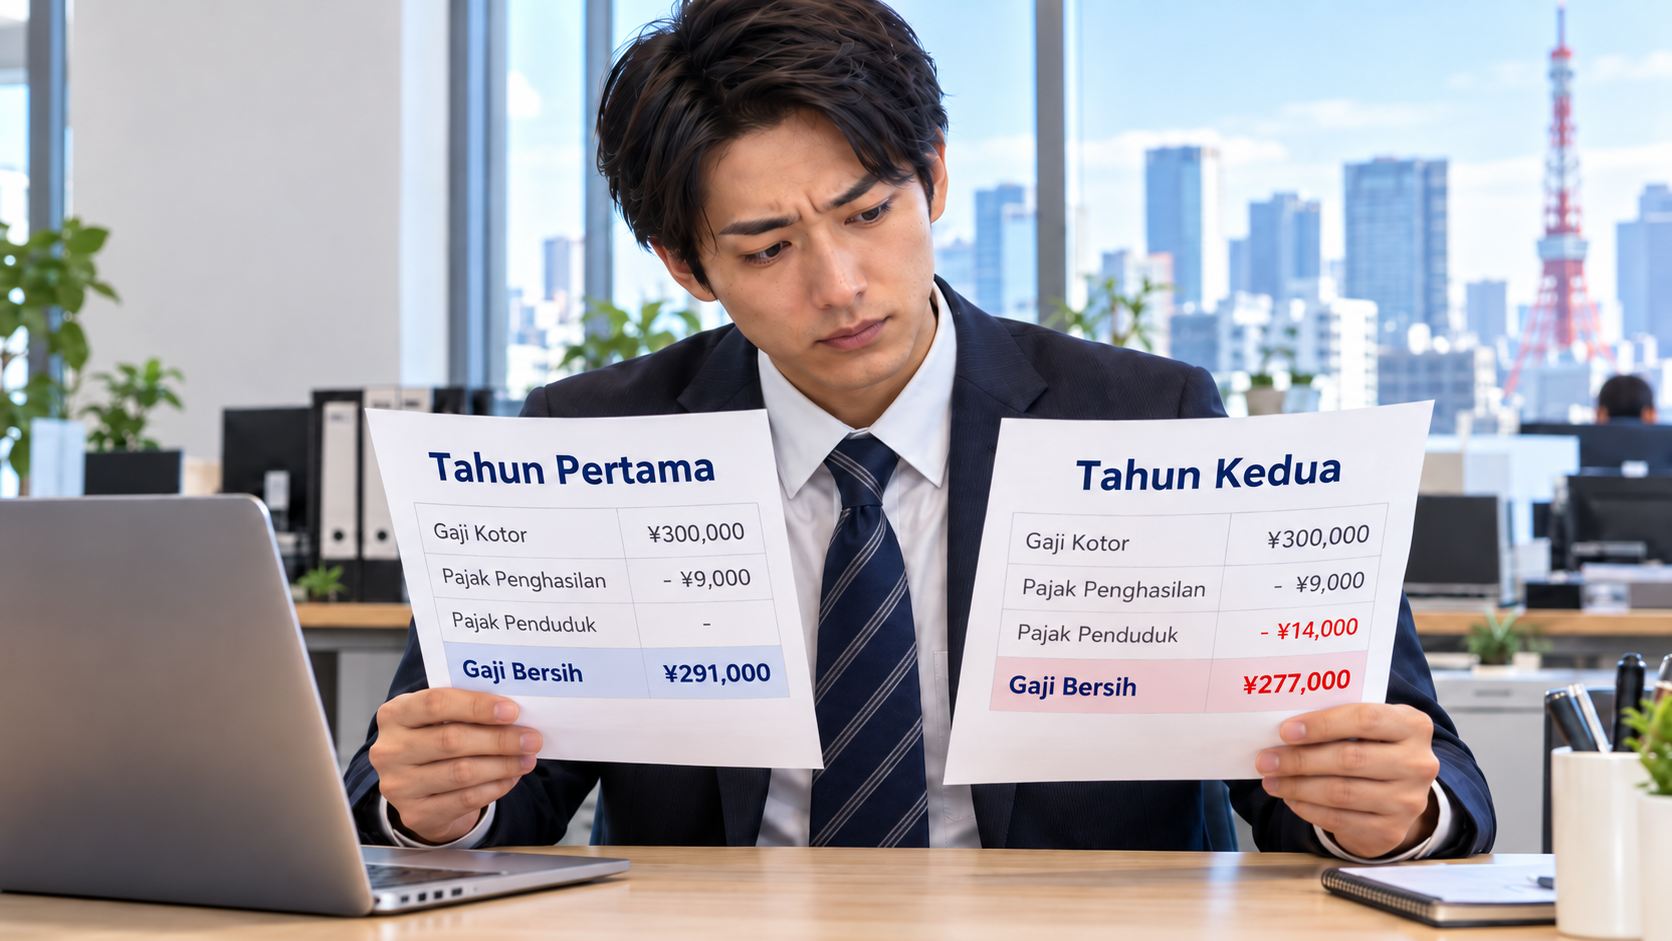

Pada contoh pekerja yang pindah ke Jepang dan mulai bekerja pada April 2026, ia belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari 2026.
Pekerja tersebut pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Tidak adanya potongan tersebut dapat membuat jumlah keseluruhan potongan dari gaji pada tahun pertama terlihat lebih kecil.
Akibatnya, gaji bersih yang diterima pada awal bekerja juga bisa terasa lebih besar.
Namun, kondisi tersebut tidak berarti jumlah potongan akan tetap sama pada tahun berikutnya.
Setelah pekerja memiliki penghasilan di Jepang dan memiliki alamat di Jepang pada tanggal penetapan yang relevan, pajak penduduk dapat mulai muncul dalam slip gaji pada tahun berikutnya.
Pajak penghasilan nasional bekerja dengan waktu yang berbeda dari pajak penduduk.
Perusahaan umumnya memotong pajak penghasilan dan pajak khusus terkait yang berlaku ketika membayar gaji maupun bonus.
Pajak penghasilan sudah dapat muncul sebagai potongan pada tahun pertama seseorang bekerja di Jepang.
Bagi banyak pekerja bergaji, perusahaan kemudian mencocokkan jumlah pajak yang telah dipotong selama satu tahun dengan jumlah pajak tahunan melalui penyesuaian akhir tahun atau nenmatsu chōsei.





