 Powered by

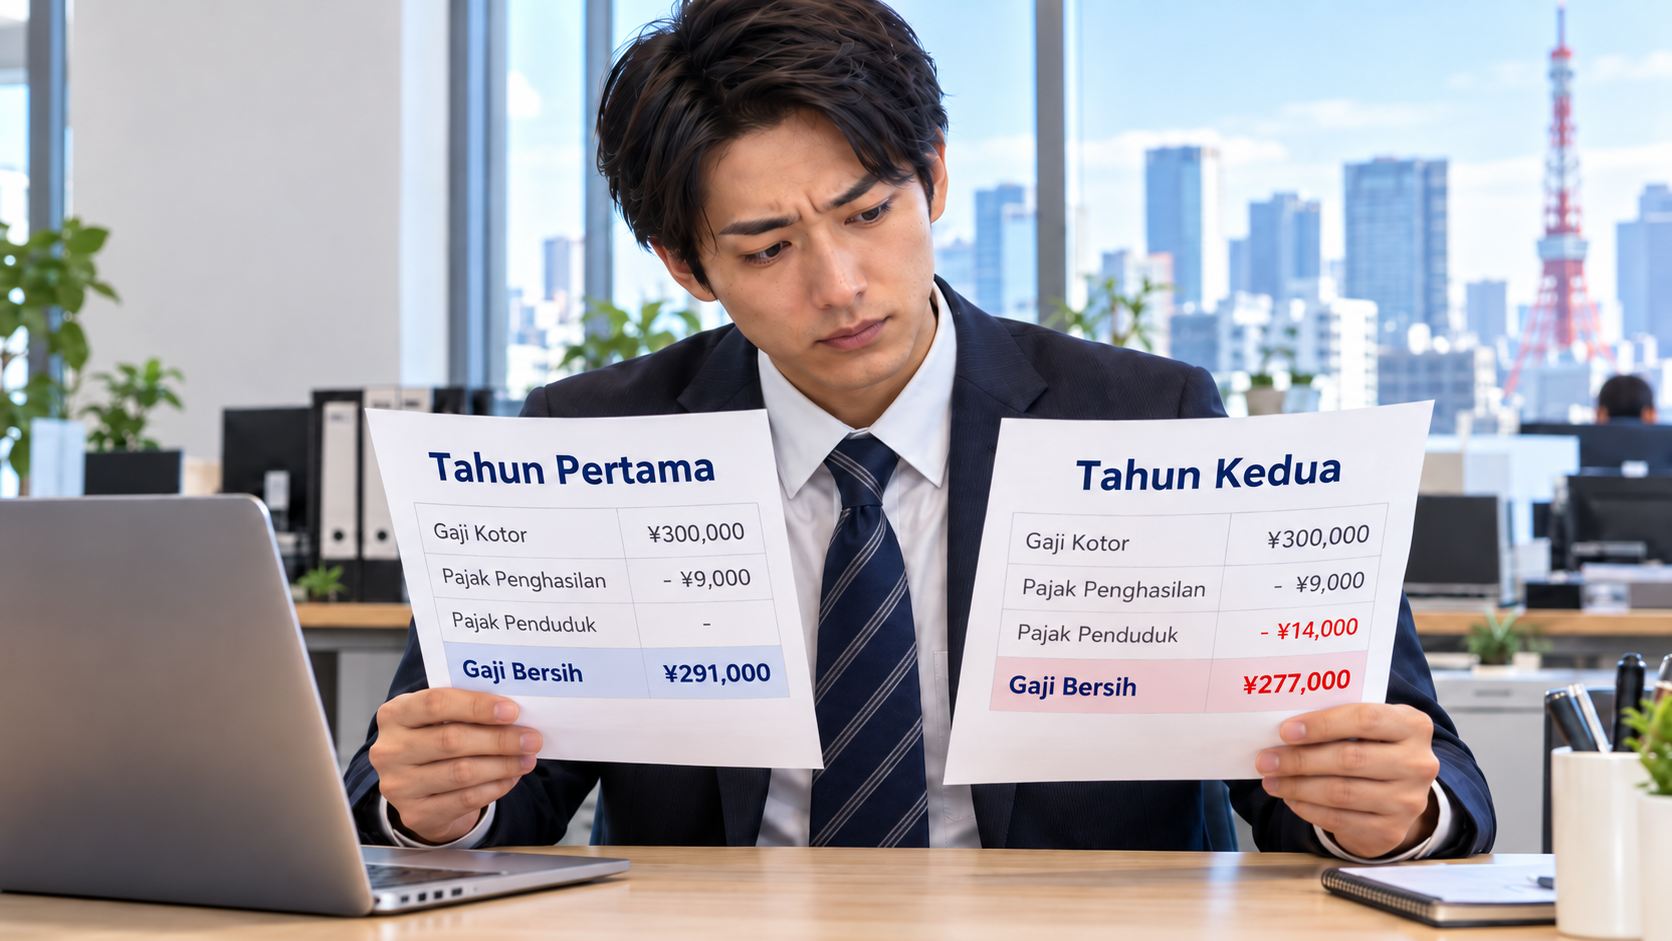

Secara khusus, bagian pajak penduduk yang berbasis penghasilan umumnya menggunakan pendapatan pada tahun kalender sebelumnya sebagai dasar penghitungan.
Sebagai contoh, seseorang pindah ke Jepang dan mulai bekerja pada April 2026.
Pasalnya, orang tersebut belum memiliki alamat di suatu pemerintah daerah di Jepang pada 1 Januari 2026, ia pada umumnya tidak dikenai pajak penduduk individu untuk 2026.
Apabila orang tersebut sudah memiliki alamat di Jepang pada 1 Januari 2027, penghasilan yang diperoleh selama 2026 umumnya akan digunakan dalam penghitungan bagian pajak penduduk berbasis penghasilan untuk 2027.
Pemerintah daerah tempat pekerja memiliki alamat pada 1 Januari 2027 menjadi pihak yang menetapkan pajak penduduk individu untuk tahun tersebut.
Jika pajak dipungut melalui gaji, pemotongan umumnya mulai dilakukan pada Juni 2027.
Mekanisme inilah yang membuat pekerja yang baru pindah ke Jepang dan mulai bekerja bisa melihat sedikit atau bahkan belum ada potongan pajak penduduk pada awal masa kerjanya.

Pekerja yang baru mulai bekerja di Jepang belum tentu langsung mendapatkan potongan pajak penduduk pada tahun pertamanya.
Kondisi ini berkaitan dengan waktu penetapan pajak berdasarkan alamat per 1 Januari serta penggunaan penghasilan tahun sebelumnya untuk menghitung bagian pajak penduduk berbasis penghasilan.





