 Powered by

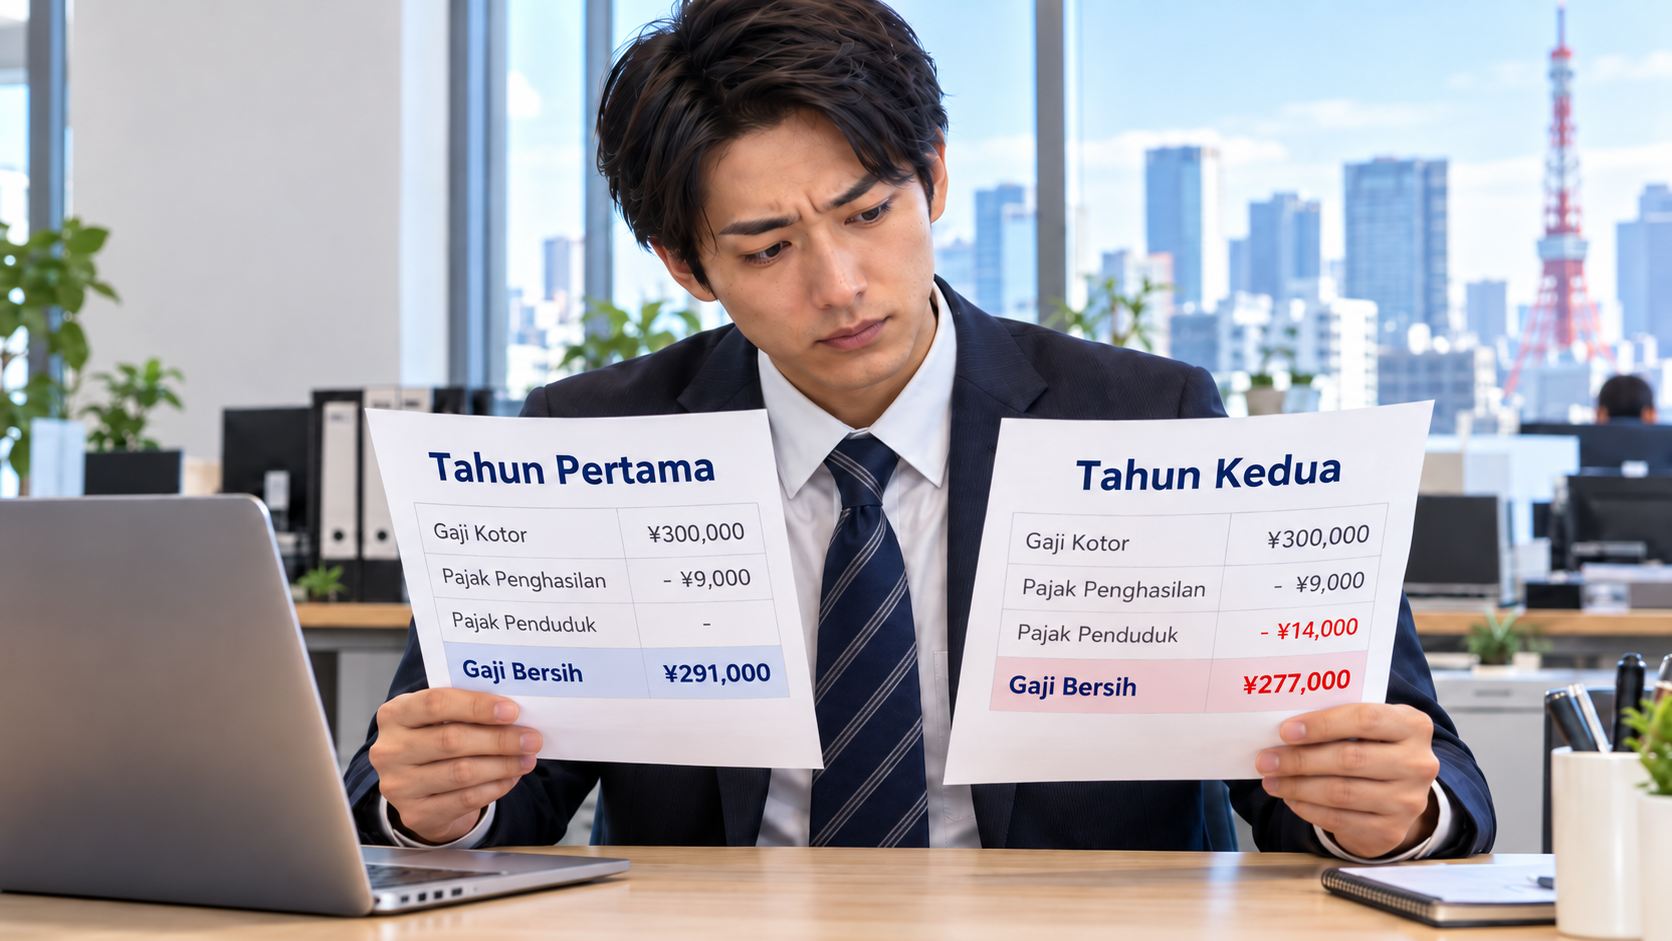

Dalam contoh pekerja yang mulai bekerja pada April 2026, pajak penduduk untuk 2027 dapat mulai dipotong pada Juni 2027.
Tambahan potongan tersebut membuat jumlah uang yang diterima pekerja menjadi lebih rendah meskipun gaji kotornya tidak berubah.
Besaran dan waktu pajak yang sebenarnya dapat berbeda berdasarkan penghasilan, potongan, status residensi pajak, pemerintah daerah, riwayat pekerjaan, dan kondisi masing-masing pekerja.
Gaji bersih pada tahun kedua bekerja di Jepang dapat turun meskipun gaji kotor tidak berubah karena pajak penghasilan dan pajak penduduk memiliki waktu pemotongan yang berbeda.
Pajak penghasilan sudah dapat dipotong dari penghasilan yang sedang diterima sejak seseorang mulai bekerja.
Sementara itu, bagian pajak penduduk yang dihitung berdasarkan penghasilan umumnya menggunakan pendapatan dari tahun kalender sebelumnya.
Bagi pekerja yang menggunakan sistem pemungutan khusus, pajak penduduk umumnya dipotong dari gaji mulai Juni hingga Mei tahun berikutnya.
Dalam contoh pekerja yang mulai bekerja pada April 2026, potongan pajak penduduk untuk 2027 umumnya mulai muncul pada Juni 2027.
Perubahan tersebut bukan merupakan "pajak tahun kedua", melainkan akibat dari waktu penetapan, penghitungan, dan pemungutan dalam sistem pajak penduduk di Jepang.
Besaran maupun waktu pajak sebenarnya dapat berbeda tergantung penghasilan, potongan pajak, status residensi pajak, pemerintah daerah, riwayat pekerjaan, dan kondisi individu.
Dengan memeriksa slip gaji dan pemberitahuan pajak penduduk, pekerja dapat memahami lebih jelas mengapa jumlah gaji kotor dan gaji bersih yang diterima berbeda.
Sumber:





