 Powered by

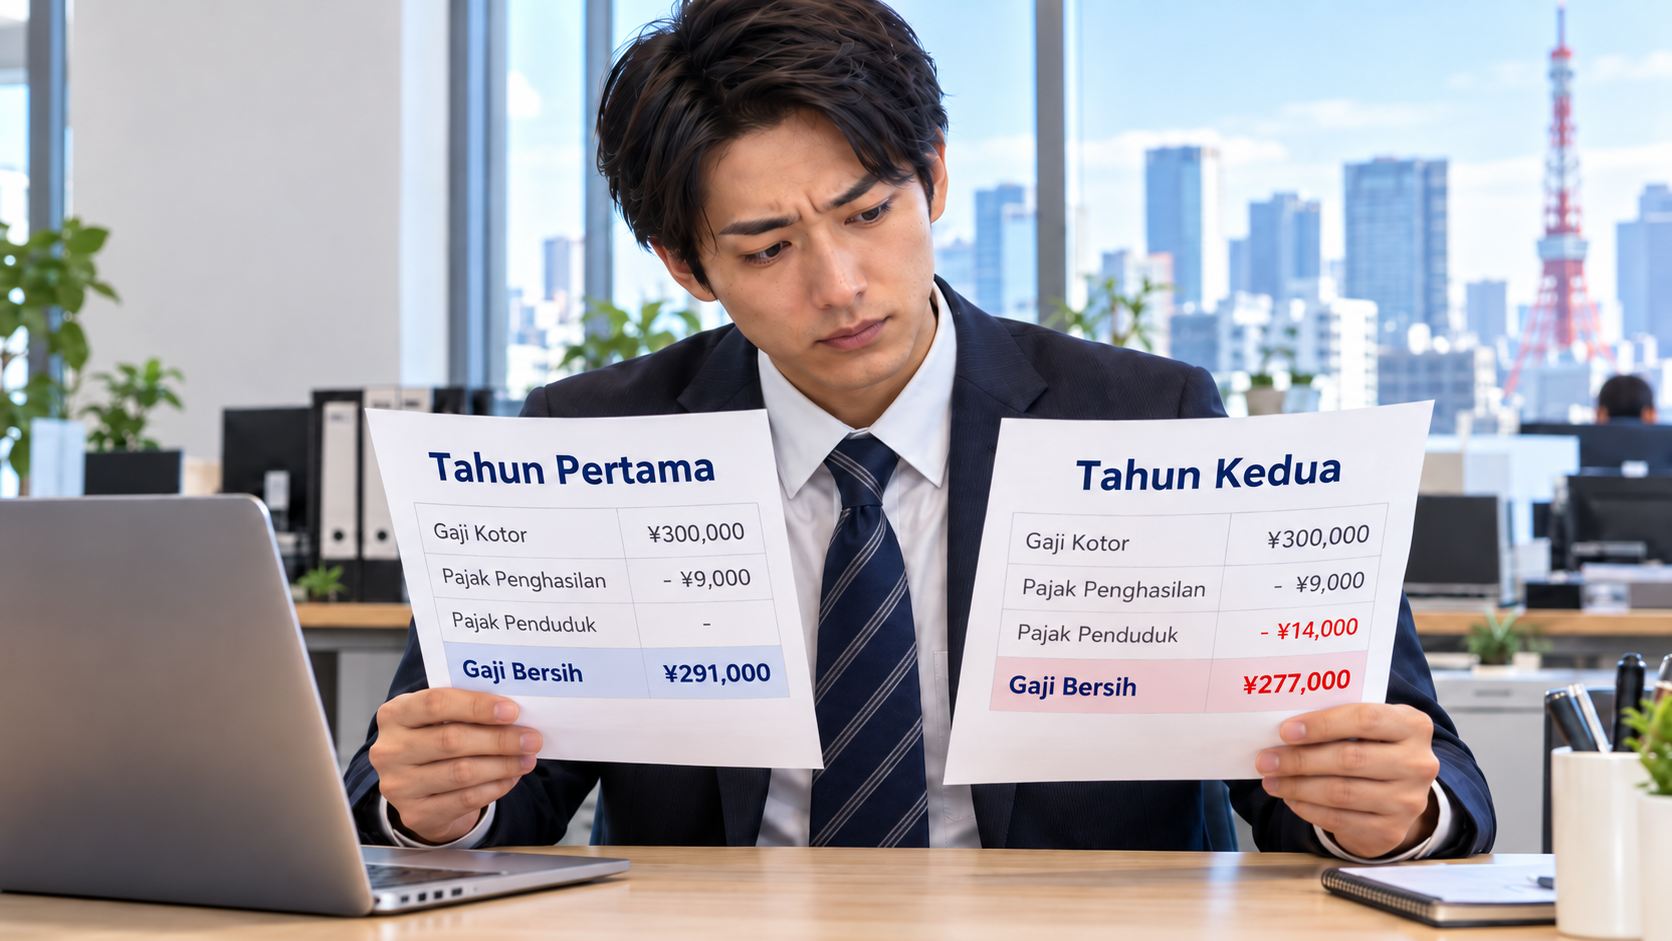

Bagian pajak penduduk yang berbasis penghasilan umumnya dihitung menggunakan pendapatan yang diperoleh pada tahun kalender sebelumnya.
Pemerintah daerah tempat seseorang memiliki alamat per 1 Januari umumnya menetapkan pajak penduduk individu untuk tahun tersebut.
Potongan pajak penduduk bisa baru terasa setelah seseorang bekerja selama beberapa waktu karena bagian tersebut menggunakan penghasilan sebelumnya.
Pemerintah daerah menghitung jumlah pajak penduduk berdasarkan penghasilan, potongan yang berlaku, dan informasi terkait lainnya.
Bagi pekerja dengan sistem pemungutan khusus, pemerintah daerah kemudian mengirimkan pemberitahuan kepada perusahaan mengenai jumlah pajak yang harus dipungut.
Perusahaan tidak menentukan sendiri jumlah pajak penduduk tersebut.
Perusahaan hanya memotong jumlah yang telah ditetapkan dari gaji pekerja dan menyetorkannya kepada pemerintah daerah.
Oleh karena itu, muncul atau berubahnya potongan pajak penduduk tidak selalu berarti perusahaan mengubah kebijakan penggajian.
Misalnya, seseorang pindah ke Jepang dan mulai bekerja pada April 2026.





