 Powered by

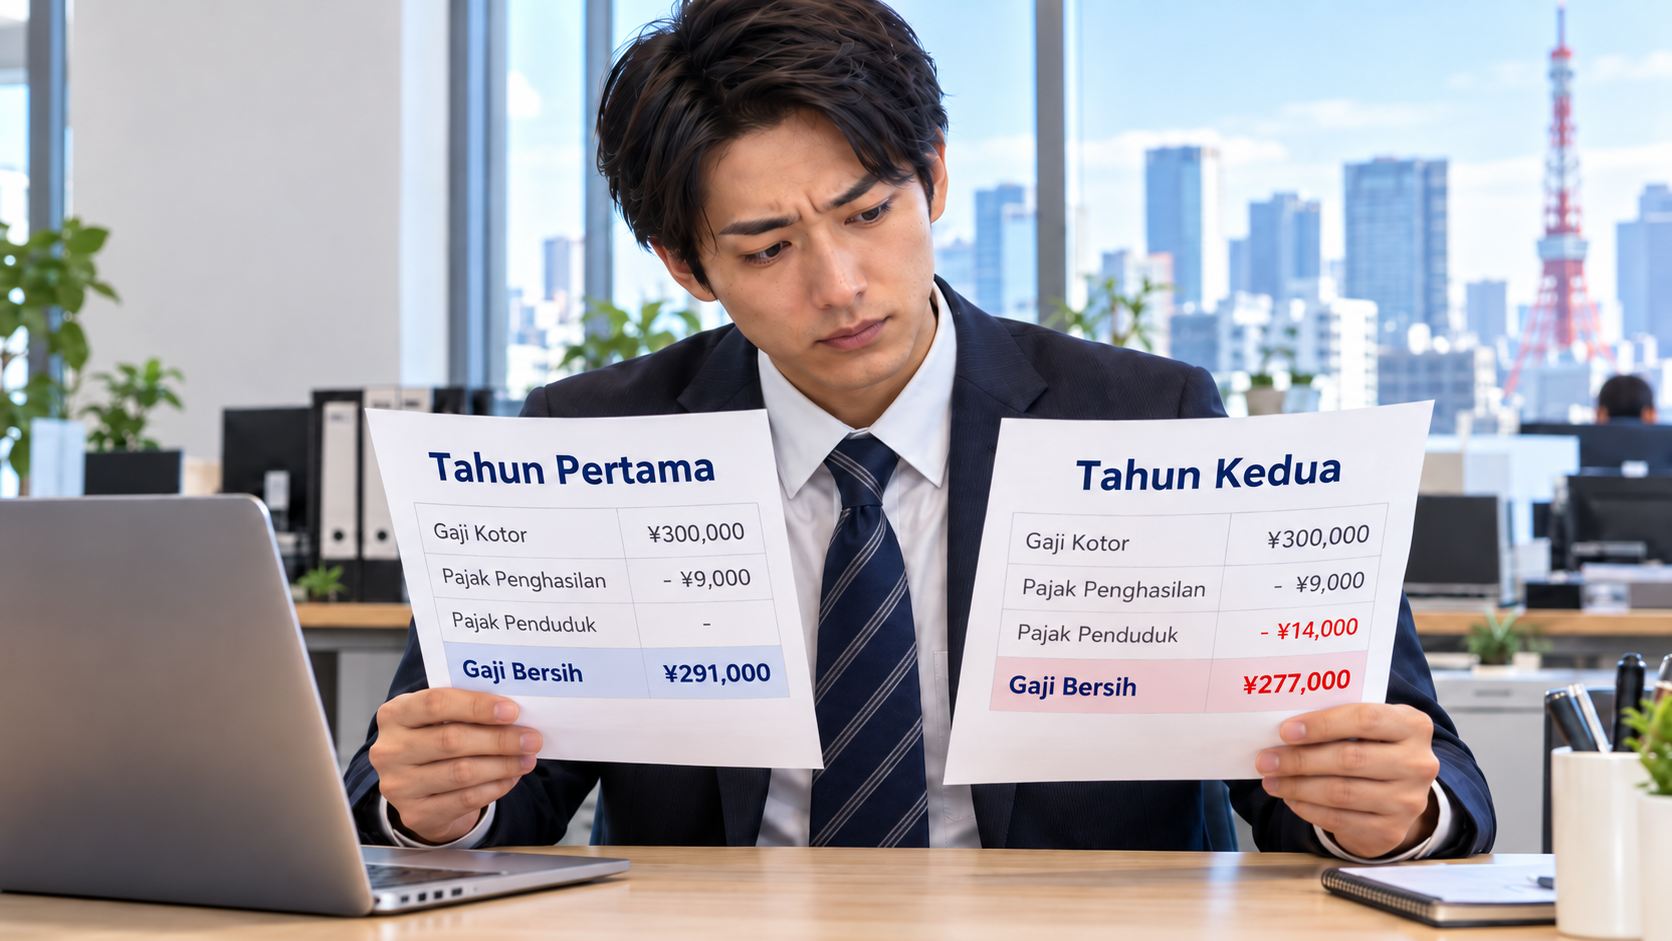

Dengan demikian, pekerja bisa sudah membayar pajak penghasilan ketika menerima gaji, tetapi belum melihat potongan pajak penduduk.
Perbedaan inilah yang dapat membuat total potongan pada tahun pertama lebih rendah dibandingkan setelah pajak penduduk mulai dipungut.
Oleh karena itu, jumlah gaji bersih pada beberapa bulan pertama bekerja belum tentu menggambarkan jumlah take-home pay dalam jangka lebih panjang.
Pekerja perlu memperhatikan kedua jenis pajak tersebut ketika membandingkan gaji bersih dari tahun ke tahun.
Gaji bersih dapat berkurang ketika pajak penduduk mulai dimasukkan ke dalam potongan gaji.
Perubahan ini bisa terjadi meskipun besaran gaji kotor pekerja tidak berubah.
Sebagai contoh, pekerja yang mulai bekerja pada April 2026 sudah dapat dikenai potongan pajak penghasilan sejak menerima gaji.
Namun, ia pada umumnya tidak dikenai pajak penduduk untuk 2026 apabila belum memiliki alamat di pemerintah daerah Jepang pada 1 Januari tahun tersebut.
Ketika pekerja sudah memiliki alamat di Jepang pada 1 Januari 2027, penghasilan yang diperolehnya selama 2026 umumnya digunakan untuk menghitung bagian pajak penduduk berbasis penghasilan pada 2027.





