 Powered by


OHAYOJEPANG - Pajak penduduk atau residence tax di Jepang bisa memiliki rata-rata pembayaran berbeda antara satu prefektur dan prefektur lainnya, termasuk di wilayah Kansai seperti Osaka, Kyoto, dan Hyogo.
Namun, perbedaan rata-rata pembayaran tersebut tidak selalu berarti bahwa suatu prefektur menerapkan tarif pajak yang lebih tinggi.
Secara umum, tarif standar gabungan pajak penduduk berdasarkan penghasilan di Jepang adalah 10 persen dari penghasilan kena pajak, bukan dari keseluruhan gaji kotor.
Besaran pajak yang harus dibayar setiap orang dapat berbeda karena dipengaruhi oleh penghasilan, potongan pajak, kredit pajak, kondisi rumah tangga, serta pungutan tambahan pemerintah daerah.
Bagi warga asing yang berencana tinggal atau bekerja di Jepang, memahami perbedaan tersebut penting agar tidak keliru memperkirakan kewajiban pajak.
Berikut penjelasan mengenai residence tax di Jepang, perbandingan pungutan tambahan di enam prefektur Kansai, serta aturan pembayarannya berdasarkan informasi resmi yang berlaku hingga Oktober 2026.
Baca juga:
Residence tax merupakan pajak penduduk di Jepang yang dikenal dengan istilah jūminzei.
Pajak ini umumnya terdiri dari dua komponen, yaitu pajak berdasarkan penghasilan atau shotoku-wari dan pajak tetap per orang atau kintō-wari.
Komponen shotoku-wari dihitung berdasarkan penghasilan kena pajak, sedangkan kintō-wari merupakan pungutan dengan jumlah tetap bagi individu yang memenuhi ketentuan perpajakan.
Kewajiban membayar residence tax ditentukan berdasarkan ketentuan perpajakan yang berlaku, termasuk penghasilan dan kondisi individu.
Pekerja asing juga dapat diwajibkan membayar pajak penduduk apabila memenuhi ketentuan tersebut.
Kewarganegaraan seseorang tidak secara langsung menentukan apakah jumlah pajak penduduk yang harus dibayar lebih tinggi atau lebih rendah.
Residence tax merupakan pajak penduduk yang dipungut oleh pemerintah daerah berdasarkan ketentuan perpajakan setempat.
Perhitungannya umumnya menggunakan penghasilan pada tahun kalender sebelumnya.
Artinya, penghasilan yang digunakan untuk menghitung residence tax tidak selalu berasal dari periode yang sama dengan waktu pembayaran pajaknya.
Perhitungan residence tax mempertimbangkan penghasilan kena pajak setelah memperhitungkan potongan yang berlaku.
Jumlah tersebut berbeda dari gaji kotor karena penghasilan kena pajak menjadi dasar penerapan tarif pajak berdasarkan penghasilan.
Pada penghasilan biasa yang dikenai perpajakan secara gabungan, tarif standar komponen pajak berdasarkan penghasilan umumnya sebesar 10 persen.
Di wilayah kota yang bukan termasuk kota berstatus designated city, tarif tersebut umumnya terbagi menjadi 6 persen pajak kota dan 4 persen pajak prefektur.
Sementara itu, Osaka City dan Kyoto City yang berstatus designated city menerapkan pembagian sebesar 8 persen pajak kota dan 2 persen pajak prefektur.
Meski pembagiannya berbeda, kedua sistem tersebut tetap menghasilkan tarif standar gabungan sebesar 10 persen.
Perbedaan pembagian tarif antara pemerintah kota dan prefektur tidak otomatis membuat jumlah pajak keseluruhan menjadi lebih tinggi.
Pemerintah Kyoto City menjelaskan bahwa gabungan pajak kota dan prefektur pada dasarnya sama apabila penghasilan serta potongan pajaknya sama, kecuali terdapat pungutan tambahan dari pemerintah daerah.
Selain pajak berdasarkan penghasilan, residence tax memiliki komponen pajak tetap per orang atau kintō-wari.
Sejumlah pemerintah prefektur juga menerapkan pungutan tambahan pada komponen pajak tetap tersebut, antara lain untuk mendanai program kehutanan dan lingkungan.
Sejak tahun fiskal 2024, Jepang juga memberlakukan pajak nasional lingkungan hutan atau Forest Environment Tax sebesar 1.000 yen per tahun.
Pajak nasional tersebut dipungut bersama pajak penduduk individu yang memenuhi ketentuan perpajakan.
Pungutan nasional sebesar 1.000 yen ini berbeda dari pungutan tambahan tingkat prefektur yang jumlahnya dapat bervariasi antarwilayah.
Jumlah akhir residence tax dapat dipengaruhi oleh besarnya penghasilan kena pajak, potongan pajak, serta kredit pajak yang berlaku.
Jenis penghasilan tertentu yang dikenai pajak secara terpisah juga dapat memengaruhi perhitungan.
Kondisi rumah tangga dan ketentuan perpajakan pemerintah daerah menjadi faktor lain yang perlu diperhatikan.
Dua orang yang tinggal di wilayah berbeda belum tentu membayar pajak dalam jumlah berbeda apabila penghasilan dan potongan pajaknya sama.
Enam prefektur di wilayah Kansai memiliki besaran pungutan tambahan yang berbeda pada komponen pajak tetap tingkat prefektur.
Pungutan tersebut umumnya berkaitan dengan pendanaan program kehutanan atau pelestarian lingkungan.
Berikut perbandingan pungutan tambahan berdasarkan ketentuan tahun fiskal 2026.
| Prefektur | Pungutan tambahan per tahun |
|---|---|
| Osaka | 300 yen |
| Kyoto | 600 yen |
| Hyogo | 800 yen |
| Shiga | 800 yen |
| Nara | 500 yen |
| Wakayama | 500 yen |
Osaka menerapkan pungutan tambahan pajak lingkungan hutan tingkat prefektur sebesar 300 yen per tahun.
Ketentuan tersebut berlaku untuk periode tahun fiskal 2024 hingga 2027.
Kyoto menerapkan pungutan tambahan sebesar 600 yen per tahun.
Pemberlakuan pungutan tersebut telah diperpanjang untuk tahun fiskal 2026 hingga 2030.
Hyogo menerapkan pungutan tambahan bernama Prefectural Green Tax sebesar 800 yen per tahun.
Ketentuan tersebut berlaku selama periode tahun fiskal 2026 hingga 2030.
Shiga menerapkan pungutan tambahan tingkat prefektur sebesar 800 yen per tahun berdasarkan ketentuan tahun fiskal 2026.
Jumlah tersebut sama dengan pungutan tambahan yang berlaku di Hyogo.
Nara memiliki pungutan tambahan tingkat prefektur sebesar 500 yen per tahun.
Besaran tersebut mengacu pada ketentuan tahun fiskal 2026.
Wakayama menerapkan pungutan tambahan bernama Kinokuni Forest Development Tax sebesar 500 yen per tahun.
Pungutan tersebut berlaku hingga tahun fiskal 2026.
Dari keenam prefektur tersebut, Osaka memiliki pungutan tambahan paling rendah, sedangkan Hyogo dan Shiga memiliki jumlah tertinggi.
Selisih antara pungutan tambahan terendah sebesar 300 yen dan tertinggi sebesar 800 yen hanya mencapai 500 yen per tahun.
Perbedaan yang relatif kecil tersebut tidak cukup untuk menjelaskan selisih besar dalam rata-rata pembayaran pajak penduduk antarwilayah.
Rata-rata pembayaran pajak penduduk di suatu prefektur tidak selalu mencerminkan tarif pajak yang diterapkan pemerintah daerah tersebut.
Badan Statistik Jepang melalui survei 2024 National Survey of Family Income, Consumption and Wealth mencatat pajak penduduk sebagai salah satu komponen pendapatan dan pengurangan pendapatan rumah tangga yang dapat dibandingkan di tingkat prefektur.
Hasil survei mengenai distribusi pendapatan dan kekayaan tersebut dirilis pada 28 Agustus 2026.
Meski diterbitkan pada 2026, statistik rumah tangga dalam survei tersebut menggunakan data tahun 2024.
Periode tersebut berbeda dari perbandingan pungutan tambahan prefektur dalam artikel ini yang mengacu pada aturan tahun fiskal 2026.
Tingkat penghasilan penduduk dapat memengaruhi rata-rata pembayaran residence tax di suatu prefektur.
Wilayah dengan kondisi penghasilan penduduk yang berbeda dapat mencatat rata-rata pembayaran pajak yang berbeda pula.
Namun, perbedaan rata-rata tersebut tidak otomatis menunjukkan adanya perbedaan tarif pajak berdasarkan penghasilan.
Komposisi rumah tangga dan potongan pajak yang berlaku dapat memengaruhi jumlah pajak penduduk yang dibayarkan.
Kondisi tersebut juga dapat berkontribusi terhadap perbedaan rata-rata pembayaran pajak dalam statistik rumah tangga.
Rata-rata pajak tingkat prefektur tidak dapat langsung digunakan untuk memperkirakan kewajiban setiap individu.
Pola pekerjaan dan kondisi keuangan rumah tangga merupakan faktor lain yang dapat memengaruhi rata-rata pembayaran residence tax.
Perbedaan karakteristik rumah tangga antarwilayah dapat menghasilkan rata-rata pembayaran pajak yang tidak sama meskipun tarif standar gabungannya serupa.
Pungutan tambahan tingkat prefektur juga dapat memengaruhi jumlah akhir pajak penduduk.
Namun, selisih pungutan tambahan di enam prefektur Kansai yang dibandingkan hanya mencapai 500 yen per tahun.
Pungutan tambahan tersebut tidak dapat dijadikan satu-satunya penjelasan apabila terdapat perbedaan besar dalam rata-rata pembayaran residence tax antarwilayah.
Osaka menerapkan pungutan tambahan tingkat prefektur sebesar 300 yen per tahun pada tahun fiskal 2026.
Jumlah tersebut lebih rendah dibandingkan Kyoto sebesar 600 yen, Hyogo dan Shiga masing-masing 800 yen, serta Nara dan Wakayama masing-masing 500 yen.
Namun, pungutan tambahan yang lebih rendah tidak otomatis berarti bahwa seluruh kewajiban pajak penduduk di Osaka lebih murah.
Selisih pungutan tambahan antara Osaka dan Kyoto mencapai 300 yen per tahun.
Sementara itu, perbedaan antara Osaka dan Hyogo maupun Shiga sebesar 500 yen per tahun.
Selisih tersebut hanya berlaku pada komponen pungutan tambahan tingkat prefektur, bukan keseluruhan pajak penduduk.
Tarif standar gabungan pajak berdasarkan penghasilan di Osaka City dan Kyoto City tetap sebesar 10 persen.
Jumlah pajak akhir dipengaruhi oleh penghasilan kena pajak, potongan, kredit pajak, kondisi rumah tangga, dan ketentuan pemerintah daerah.
Rata-rata pembayaran pajak di suatu prefektur tidak dapat digunakan sebagai perkiraan pasti mengenai jumlah pajak yang harus dibayar seseorang.

Residence tax di Jepang umumnya dihitung menggunakan penghasilan pada tahun kalender sebelumnya.
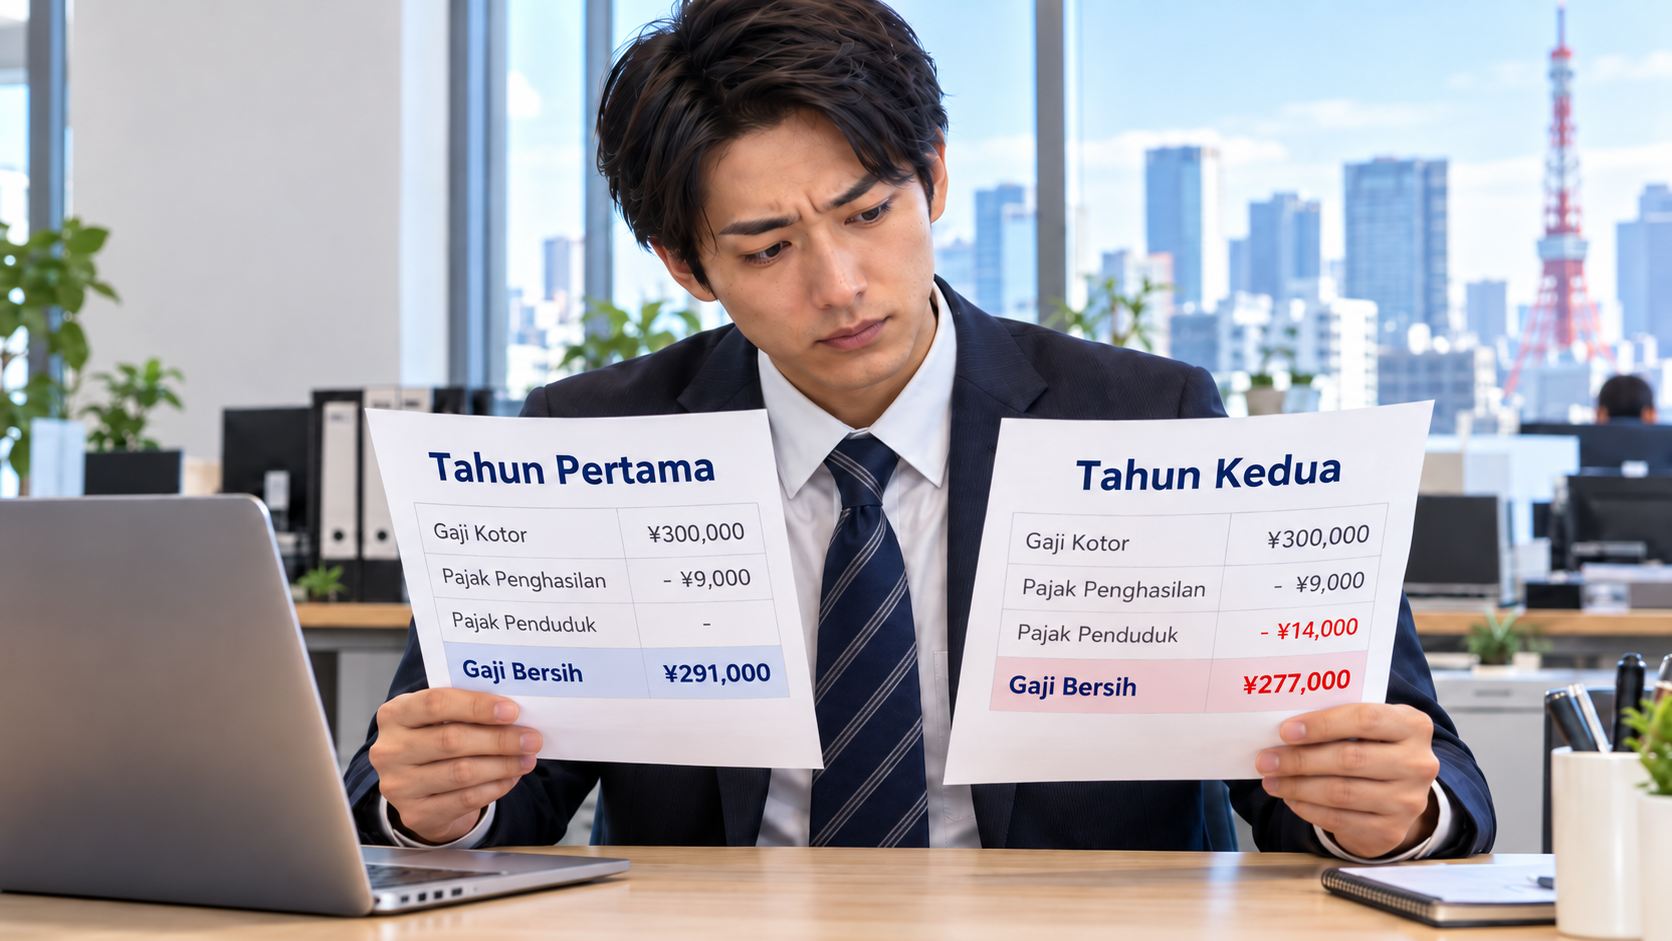
Sistem tersebut membuat kondisi pembayaran pajak seseorang pada tahun pertama setelah tiba di Jepang dapat berbeda dari tahun-tahun berikutnya.
Pemerintah daerah yang berwenang memungut pajak penduduk umumnya ditentukan berdasarkan lokasi tempat tinggal seseorang pada 1 Januari.
Ketentuan tersebut juga berkaitan dengan pemerintah kota yang menerbitkan dokumen perpajakan apabila diperlukan untuk urusan administrasi.
Bagi karyawan, pembayaran pajak penduduk umumnya dilakukan melalui sistem tokubetsu chōshū atau pemungutan khusus.
Melalui mekanisme tersebut, perusahaan memotong pajak secara langsung dari gaji karyawan.
Pemotongan biasanya berlangsung mulai Juni hingga Mei tahun berikutnya.
Pekerja dapat meminta penjelasan kepada bagian penggajian atau sumber daya manusia (HR) perusahaan mengenai penerapan sistem pemotongan tersebut.
Pekerja asing yang baru tiba di Jepang dapat memiliki kondisi pembayaran residence tax yang berbeda pada tahun pertama dibandingkan tahun berikutnya.
Hal tersebut berkaitan dengan penggunaan penghasilan tahun kalender sebelumnya sebagai dasar perhitungan pajak.
Kondisi individu pada 1 Januari juga menjadi bagian dari ketentuan yang perlu diperhatikan.
Kewarganegaraan seseorang tidak menentukan apakah pajak penduduk yang harus dibayarkan lebih tinggi atau lebih rendah.
Bagi pekerja yang menerima gaji, residence tax umumnya dibayarkan melalui mekanisme tokubetsu chōshū.
Dalam sistem tersebut, perusahaan melakukan pemotongan pajak langsung dari gaji karyawan.
Pemotongan biasanya dilakukan selama periode Juni hingga Mei tahun berikutnya.
Pekerja dapat menghubungi bagian penggajian atau HR perusahaan untuk memastikan bagaimana mekanisme pemotongan tersebut diterapkan.
Pekerja asing sebaiknya menyimpan pemberitahuan pajak dan bukti pembayaran residence tax.
Dalam prosedur status izin tinggal tertentu, Immigration Services Agency dapat meminta sertifikat penetapan pajak atau tidak dikenakannya pajak penduduk.
Sertifikat pembayaran pajak juga dapat menjadi salah satu dokumen yang diperlukan.
Dokumen tersebut umumnya diterbitkan oleh pemerintah kota tempat seseorang tinggal pada 1 Januari.
Pekerja asing yang baru tiba di Jepang atau baru berpindah tempat tinggal mungkin belum dapat memperoleh sertifikat yang diminta.
Apabila menghadapi kondisi tersebut, pemohon perlu memeriksa persyaratan dokumen kepada kantor imigrasi terkait.
Pertanyaan mengenai perhitungan atau besaran tagihan residence tax dapat disampaikan kepada kantor pajak pemerintah kota setempat.
Pekerja yang ingin mengetahui mekanisme pemotongan pajak dari gaji juga dapat menghubungi bagian penggajian atau HR perusahaan.
Pekerja juga sebaiknya menyimpan pemberitahuan pajak dan bukti pembayaran sebagai dokumen pendukung apabila diperlukan.
Residence tax atau jūminzei merupakan pajak penduduk di Jepang yang umumnya terdiri dari pajak berdasarkan penghasilan (shotoku-wari) dan pajak tetap per orang (kintō-wari).
Tarif standar gabungan komponen pajak berdasarkan penghasilan umumnya sebesar 10 persen dari penghasilan kena pajak untuk penghasilan biasa yang dikenai perpajakan secara gabungan.
Osaka City dan Kyoto City sama-sama memiliki tarif standar gabungan pajak berdasarkan penghasilan sebesar 10 persen.
Namun, pungutan tambahan tingkat prefektur pada tahun fiskal 2026 berbeda, yaitu 300 yen per tahun di Osaka dan 600 yen di Kyoto.
Pekerja asing dapat diwajibkan membayar pajak penduduk apabila memenuhi ketentuan perpajakan yang berlaku.
Kewarganegaraan tidak secara langsung menentukan tinggi atau rendahnya jumlah residence tax.
Kondisi tersebut dapat terjadi karena pajak penduduk dihitung menggunakan penghasilan tahun kalender sebelumnya.
Kondisi individu pada 1 Januari juga perlu diperhatikan dalam menentukan kewajiban pajak.
Situasi perpajakan pada tahun pertama setelah tiba di Jepang dapat berbeda dari tahun berikutnya.
Perpindahan prefektur tidak selalu mengubah tarif standar gabungan pajak berdasarkan penghasilan.
Namun, pungutan tambahan daerah dan kondisi perpajakan individu dapat memengaruhi jumlah pajak akhir.
Pemerintah daerah yang berwenang memungut pajak biasanya ditentukan berdasarkan tempat tinggal pada 1 Januari.
Perbedaan rata-rata pembayaran residence tax di enam prefektur Kansai tidak selalu menunjukkan adanya perbedaan tarif pajak yang besar.
Tarif standar gabungan pajak berdasarkan penghasilan umumnya sebesar 10 persen, meskipun pembagiannya antara pemerintah kota dan prefektur dapat berbeda.
Pada tahun fiskal 2026, Osaka menerapkan pungutan tambahan sebesar 300 yen per tahun, Kyoto 600 yen, Hyogo dan Shiga masing-masing 800 yen, serta Nara dan Wakayama masing-masing 500 yen.
Perbedaan pungutan tambahan tersebut relatif kecil dan tidak dapat menjelaskan seluruh variasi rata-rata pembayaran pajak antarprefektur.
Jumlah residence tax yang harus dibayarkan seseorang tetap dipengaruhi oleh penghasilan tahun sebelumnya, potongan dan kredit pajak, kondisi rumah tangga, serta aturan perpajakan daerah.
Informasi terbaru dan perhitungan sesuai kondisi individu sebaiknya dikonfirmasi kepada pemerintah kota yang berwenang, perusahaan, atau tenaga profesional yang memiliki keahlian perpajakan.
Sumber:





