 Powered by


Wilayah dengan kondisi penghasilan penduduk yang berbeda dapat mencatat rata-rata pembayaran pajak yang berbeda pula.
Namun, perbedaan rata-rata tersebut tidak otomatis menunjukkan adanya perbedaan tarif pajak berdasarkan penghasilan.
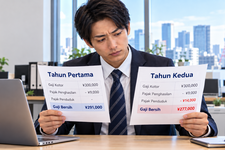
Komposisi rumah tangga dan potongan pajak yang berlaku dapat memengaruhi jumlah pajak penduduk yang dibayarkan.
Kondisi tersebut juga dapat berkontribusi terhadap perbedaan rata-rata pembayaran pajak dalam statistik rumah tangga.
Rata-rata pajak tingkat prefektur tidak dapat langsung digunakan untuk memperkirakan kewajiban setiap individu.
Pola pekerjaan dan kondisi keuangan rumah tangga merupakan faktor lain yang dapat memengaruhi rata-rata pembayaran residence tax.
Perbedaan karakteristik rumah tangga antarwilayah dapat menghasilkan rata-rata pembayaran pajak yang tidak sama meskipun tarif standar gabungannya serupa.
Pungutan tambahan tingkat prefektur juga dapat memengaruhi jumlah akhir pajak penduduk.
Namun, selisih pungutan tambahan di enam prefektur Kansai yang dibandingkan hanya mencapai 500 yen per tahun.
Pungutan tambahan tersebut tidak dapat dijadikan satu-satunya penjelasan apabila terdapat perbedaan besar dalam rata-rata pembayaran residence tax antarwilayah.





