 Powered by


Osaka City dan Kyoto City sama-sama memiliki tarif standar gabungan pajak berdasarkan penghasilan sebesar 10 persen.
Namun, pungutan tambahan tingkat prefektur pada tahun fiskal 2026 berbeda, yaitu 300 yen per tahun di Osaka dan 600 yen di Kyoto.
Pekerja asing dapat diwajibkan membayar pajak penduduk apabila memenuhi ketentuan perpajakan yang berlaku.
Kewarganegaraan tidak secara langsung menentukan tinggi atau rendahnya jumlah residence tax.
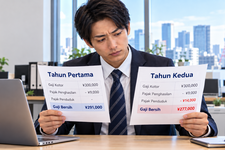
Kondisi tersebut dapat terjadi karena pajak penduduk dihitung menggunakan penghasilan tahun kalender sebelumnya.
Kondisi individu pada 1 Januari juga perlu diperhatikan dalam menentukan kewajiban pajak.
Situasi perpajakan pada tahun pertama setelah tiba di Jepang dapat berbeda dari tahun berikutnya.
Perpindahan prefektur tidak selalu mengubah tarif standar gabungan pajak berdasarkan penghasilan.
Namun, pungutan tambahan daerah dan kondisi perpajakan individu dapat memengaruhi jumlah pajak akhir.
Pemerintah daerah yang berwenang memungut pajak biasanya ditentukan berdasarkan tempat tinggal pada 1 Januari.
Perbedaan rata-rata pembayaran residence tax di enam prefektur Kansai tidak selalu menunjukkan adanya perbedaan tarif pajak yang besar.
Tarif standar gabungan pajak berdasarkan penghasilan umumnya sebesar 10 persen, meskipun pembagiannya antara pemerintah kota dan prefektur dapat berbeda.
Pada tahun fiskal 2026, Osaka menerapkan pungutan tambahan sebesar 300 yen per tahun, Kyoto 600 yen, Hyogo dan Shiga masing-masing 800 yen, serta Nara dan Wakayama masing-masing 500 yen.
Perbedaan pungutan tambahan tersebut relatif kecil dan tidak dapat menjelaskan seluruh variasi rata-rata pembayaran pajak antarprefektur.
Jumlah residence tax yang harus dibayarkan seseorang tetap dipengaruhi oleh penghasilan tahun sebelumnya, potongan dan kredit pajak, kondisi rumah tangga, serta aturan perpajakan daerah.
Informasi terbaru dan perhitungan sesuai kondisi individu sebaiknya dikonfirmasi kepada pemerintah kota yang berwenang, perusahaan, atau tenaga profesional yang memiliki keahlian perpajakan.
Sumber:





