 Powered by


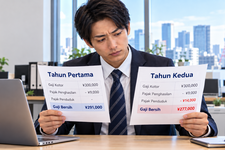
Pekerja asing yang baru tiba di Jepang dapat memiliki kondisi pembayaran residence tax yang berbeda pada tahun pertama dibandingkan tahun berikutnya.
Hal tersebut berkaitan dengan penggunaan penghasilan tahun kalender sebelumnya sebagai dasar perhitungan pajak.
Kondisi individu pada 1 Januari juga menjadi bagian dari ketentuan yang perlu diperhatikan.
Kewarganegaraan seseorang tidak menentukan apakah pajak penduduk yang harus dibayarkan lebih tinggi atau lebih rendah.
Bagi pekerja yang menerima gaji, residence tax umumnya dibayarkan melalui mekanisme tokubetsu chōshū.
Dalam sistem tersebut, perusahaan melakukan pemotongan pajak langsung dari gaji karyawan.
Pemotongan biasanya dilakukan selama periode Juni hingga Mei tahun berikutnya.
Pekerja dapat menghubungi bagian penggajian atau HR perusahaan untuk memastikan bagaimana mekanisme pemotongan tersebut diterapkan.
Pekerja asing sebaiknya menyimpan pemberitahuan pajak dan bukti pembayaran residence tax.
Dalam prosedur status izin tinggal tertentu, Immigration Services Agency dapat meminta sertifikat penetapan pajak atau tidak dikenakannya pajak penduduk.





