 Powered by


Komponen shotoku-wari dihitung berdasarkan penghasilan kena pajak, sedangkan kintō-wari merupakan pungutan dengan jumlah tetap bagi individu yang memenuhi ketentuan perpajakan.
Kewajiban membayar residence tax ditentukan berdasarkan ketentuan perpajakan yang berlaku, termasuk penghasilan dan kondisi individu.
Pekerja asing juga dapat diwajibkan membayar pajak penduduk apabila memenuhi ketentuan tersebut.
Kewarganegaraan seseorang tidak secara langsung menentukan apakah jumlah pajak penduduk yang harus dibayar lebih tinggi atau lebih rendah.
Residence tax merupakan pajak penduduk yang dipungut oleh pemerintah daerah berdasarkan ketentuan perpajakan setempat.
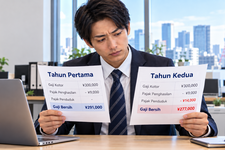
Perhitungannya umumnya menggunakan penghasilan pada tahun kalender sebelumnya.
Artinya, penghasilan yang digunakan untuk menghitung residence tax tidak selalu berasal dari periode yang sama dengan waktu pembayaran pajaknya.
Perhitungan residence tax mempertimbangkan penghasilan kena pajak setelah memperhitungkan potongan yang berlaku.
Jumlah tersebut berbeda dari gaji kotor karena penghasilan kena pajak menjadi dasar penerapan tarif pajak berdasarkan penghasilan.
Pada penghasilan biasa yang dikenai perpajakan secara gabungan, tarif standar komponen pajak berdasarkan penghasilan umumnya sebesar 10 persen.





