 Powered by

OHAYOJEPANG - Istilah pajak orang single Jepang atau pajak jomblo menjadi perbincangan setelah pemerintah Jepang memperkenalkan sistem iuran baru pada 2026.
Kebijakan tersebut memunculkan anggapan bahwa masyarakat yang belum menikah harus membayar pajak tambahan.
Namun, benarkah Jepang menerapkan pajak khusus bagi orang yang belum menikah?
Jepang sebenarnya tidak memiliki pajak resmi bernama dokushin-zei atau pajak jomblo.
Istilah tersebut merupakan sebutan tidak resmi yang sering digunakan untuk merujuk pada sistem iuran dukungan anak dan pengasuhan yang mulai berlaku pada tahun fiskal 2026.
Iuran tersebut dikumpulkan melalui sistem asuransi kesehatan dan tidak hanya berlaku bagi masyarakat yang belum menikah.
Pekerja yang sudah menikah juga dapat dikenai iuran sesuai ketentuan yang berlaku.
Besaran dan mekanisme pengumpulan iuran dapat berbeda berdasarkan sistem asuransi kesehatan serta kondisi masing-masing peserta.
Bagi warga asing yang berencana bekerja di Jepang, memahami aturan ini penting agar tidak salah mengartikan potongan gaji maupun kewajiban perpajakan.
Baca juga:
Jepang tidak memiliki pajak resmi yang secara khusus dikenakan kepada masyarakat karena belum menikah.
Istilah pajak jomblo muncul dalam pembahasan sistem iuran dukungan anak yang diterapkan pemerintah Jepang pada tahun fiskal 2026.
Namun, pemerintah Jepang telah menjelaskan bahwa penyebutan kebijakan tersebut sebagai pajak jomblo tidak tepat.
Hingga tahun fiskal 2026, Jepang tidak memiliki pajak resmi bernama dokushin-zei atau pajak jomblo.
Istilah tersebut merupakan sebutan tidak resmi yang kerap digunakan di internet ketika masyarakat membahas kebijakan iuran dukungan anak.
Nama resmi kebijakan tersebut adalah Child and Child-Rearing Support Contribution System atau Kodomo Kosodate Shienkin Seido.
Kewajiban pembayaran iuran tidak ditentukan berdasarkan status pernikahan seseorang.
Sebutan pajak orang single muncul dalam pembahasan iuran dukungan anak dan menimbulkan kesalahpahaman seolah-olah masyarakat yang belum menikah harus membayar pungutan khusus.
Padahal, sistem tersebut melibatkan masyarakat dari berbagai generasi serta perusahaan dalam pembiayaan program dukungan anak dan pengasuhan.
Pekerja yang belum menikah maupun sudah menikah dapat dikenai iuran sesuai ketentuan asuransi kesehatan masing-masing.
Pemerintah Jepang telah memberikan penjelasan mengenai penggunaan istilah pajak jomblo.
Dalam konferensi pers pada 31 Maret 2026, menteri yang bertanggung jawab atas kebijakan tersebut menyatakan bahwa penyebutan iuran dukungan anak sebagai dokushin-zei tidak tepat.
Children and Families Agency atau Badan Anak dan Keluarga Jepang juga mencantumkan pertanyaan mengenai pajak jomblo dalam halaman tanya jawab resminya.
Pertanyaan tersebut membahas apakah Child and Child-Rearing Support Contribution merupakan dokushin-zei atau pajak jomblo.
Hal ini menunjukkan bahwa pemerintah Jepang secara khusus memberikan penjelasan mengenai istilah yang berkembang di masyarakat.
Dokushin-zei merupakan istilah bahasa Jepang yang dikenal sebagai single tax atau pajak orang yang belum menikah.
Meski sering digunakan dalam pembahasan kebijakan iuran baru Jepang, istilah tersebut bukan nama resmi suatu jenis pajak.
Sebutan ini umumnya merujuk pada Child and Child-Rearing Support Contribution System yang mulai diterapkan pada tahun fiskal 2026.
Kebijakan yang sering disebut pajak jomblo sebenarnya adalah Child and Child-Rearing Support Contribution System atau Kodomo Kosodate Shienkin Seido.
Sistem tersebut mengatur pengumpulan iuran melalui asuransi kesehatan guna mendukung pembiayaan program anak dan pengasuhan.
Iuran dikumpulkan bersama premi asuransi kesehatan dengan ketentuan yang mengikuti sistem asuransi masing-masing peserta.
Pemerintah Jepang menerapkan sistem iuran tersebut untuk membiayai perluasan program dukungan anak dan pengasuhan.
Melalui kebijakan ini, masyarakat dari berbagai generasi serta perusahaan ikut berkontribusi dalam pembiayaan program tersebut.
Children and Families Agency menjelaskan bahwa mekanisme ini menggunakan sistem asuransi kesehatan sebagai sarana pengumpulan iuran.
Besaran pembayaran mengikuti ketentuan yang berlaku pada masing-masing sistem asuransi, bukan semata-mata berdasarkan status pernikahan peserta.
Pemerintah Jepang mulai menerapkan Child and Child-Rearing Support Contribution pada April 2026.
Kebijakan tersebut menggunakan sistem asuransi kesehatan untuk mengumpulkan iuran dari peserta yang memenuhi ketentuan.
Meski mulai berlaku pada bulan yang sama, waktu pengumpulan iuran dapat berbeda sesuai sistem asuransi yang digunakan.
Iuran dukungan anak dikumpulkan bersamaan dengan pembayaran premi asuransi kesehatan.
Bagi pekerja yang mengikuti asuransi kesehatan karyawan, potongan iuran untuk periode asuransi April 2026 umumnya mulai dilakukan melalui pembayaran gaji Mei 2026.
Sementara itu, peserta National Health Insurance mengikuti jadwal dan ketentuan penyelenggara asuransi masing-masing.
Perbedaan mekanisme tersebut membuat waktu pembayaran iuran tidak selalu sama bagi seluruh peserta.
Iuran dukungan anak tidak sama dengan pajak penghasilan Jepang atau income tax.
Iuran ini juga berbeda dari pajak penduduk Jepang atau resident tax.
Pajak penghasilan dan pajak penduduk memiliki aturan masing-masing dalam sistem perpajakan Jepang.
Perhitungan pajak tersebut dapat dipengaruhi oleh kondisi individu serta kelayakan memperoleh pengurangan pajak berdasarkan ketentuan yang berlaku.
Sementara itu, iuran dukungan anak dikumpulkan melalui sistem asuransi kesehatan dengan mekanisme perhitungan tersendiri.
Iuran dukungan anak tidak hanya dikenakan kepada masyarakat Jepang yang belum menikah.
Kewajiban pembayaran mengikuti sistem asuransi kesehatan dan persyaratan kepesertaan masing-masing individu.
Perusahaan juga ikut berkontribusi dalam pembayaran iuran pekerja yang terdaftar dalam sistem asuransi kesehatan karyawan.
Status pernikahan bukan faktor yang menentukan kewajiban pembayaran iuran dukungan anak.
Pekerja yang belum menikah maupun sudah menikah dapat dikenai iuran apabila memenuhi ketentuan kepesertaan dalam sistem asuransi kesehatan yang berlaku.
Besaran iuran mengikuti aturan perhitungan masing-masing sistem asuransi serta kondisi individu yang relevan.
Bagi pekerja yang terdaftar dalam asuransi kesehatan karyawan, perusahaan pada prinsipnya menanggung setengah dari total iuran.
Pekerja membayar setengah sisanya melalui mekanisme pembayaran yang berlaku.
Pembagian tersebut menjadi dasar perhitungan porsi iuran pekerja pada tahun fiskal 2026.
Peserta National Health Insurance mengikuti mekanisme perhitungan yang berbeda dari pekerja dengan asuransi kesehatan karyawan.
Besaran iuran ditentukan berdasarkan aturan penyelenggara asuransi terkait.
Perhitungan tersebut dapat mempertimbangkan sejumlah faktor, termasuk pendapatan individu atau rumah tangga.
Jadwal pengumpulan iuran juga dapat berbeda berdasarkan ketentuan penyelenggara asuransi masing-masing.
Peserta National Health Insurance perlu memeriksa aturan perhitungan dan pembayaran yang berlaku pada penyelenggara asuransinya.
Tarif iuran dukungan anak bagi peserta asuransi kesehatan karyawan pada tahun fiskal 2026 ditetapkan sebesar 0,23 persen.
Perhitungan tersebut menggunakan remunerasi bulanan standar atau standard monthly remuneration yang menjadi dasar penghitungan iuran asuransi sosial.
Perusahaan pada prinsipnya menanggung setengah dari total iuran, sedangkan pekerja membayar setengah sisanya.
Tarif 0,23 persen berlaku untuk perhitungan iuran dukungan anak bagi pekerja yang mengikuti asuransi kesehatan karyawan pada tahun fiskal 2026.
Tarif tersebut dihitung berdasarkan remunerasi bulanan standar yang digunakan dalam perhitungan asuransi sosial.
Jumlah iuran kemudian dibagi antara pekerja dan perusahaan sesuai ketentuan yang berlaku.
Pekerja pada prinsipnya menanggung sekitar 0,115 persen dari remunerasi bulanan standar.
Sementara itu, perusahaan membayar setengah dari total iuran.
Dengan pembagian tersebut, pekerja tidak menanggung sendiri seluruh tarif iuran sebesar 0,23 persen.
Sebagai gambaran, pekerja dengan remunerasi bulanan standar sebesar 300.000 yen dapat dikenai iuran sekitar 345 yen per bulan.
Berikut simulasi perhitungannya.
300.000 yen × 0,23 persen ÷ 2 = 345 yen
Hasil tersebut merupakan ilustrasi sederhana, bukan estimasi khusus bagi setiap pekerja.
Besaran potongan sebenarnya mengikuti remunerasi standar dan ketentuan asuransi kesehatan yang berlaku.
Iuran dukungan anak juga dikenakan pada bonus yang memenuhi ketentuan.
Perhitungannya menggunakan nilai bonus standar atau standard bonus amount.
Pembayaran iuran tidak hanya berkaitan dengan remunerasi bulanan standar, tetapi juga bonus yang termasuk dalam ketentuan perhitungan.
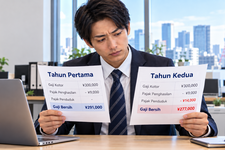
Jumlah pajak yang dibayarkan pekerja belum menikah dan sudah menikah di Jepang dapat berbeda.
Namun, perbedaan tersebut bukan berasal dari pajak tambahan khusus bagi masyarakat yang belum menikah.
Sistem perpajakan Jepang memiliki ketentuan pengurangan pajak berdasarkan kondisi pribadi dan keluarga wajib pajak.
National Tax Agency memiliki ketentuan mengenai pengurangan pajak bagi wajib pajak yang memenuhi persyaratan tertentu.
Salah satu fasilitas tersebut berkaitan dengan kondisi pasangan wajib pajak.
Kelayakan memperoleh pengurangan pajak dapat menyebabkan jumlah pajak akhir berbeda meskipun dua pekerja memiliki gaji yang relatif sama.
Perbedaan tersebut merupakan bagian dari ketentuan perpajakan biasa di Jepang, bukan akibat adanya pajak khusus bagi orang yang belum menikah.
Spouse deduction merupakan fasilitas pengurangan pajak terkait pasangan dalam sistem perpajakan Jepang.
Fasilitas tersebut diberikan apabila wajib pajak dan pasangannya memenuhi ketentuan yang berlaku.
Persyaratan tersebut mencakup kondisi wajib pajak, pasangan, penghasilan, dan hubungan kehidupan ekonomi.
Wajib pajak yang tidak memiliki pasangan sesuai ketentuan tidak dapat menggunakan fasilitas pengurangan pajak tersebut.
Status menikah tidak otomatis membuat seseorang memenuhi syarat untuk mendapatkan spouse deduction.
Wajib pajak tetap harus memenuhi ketentuan yang ditetapkan National Tax Agency.
Perbedaan pajak antara seseorang yang belum menikah dan sudah menikah tidak dapat disimpulkan hanya dari status pernikahan.
Jumlah pajak akhir bergantung pada kelayakan memperoleh pengurangan pajak dan ketentuan perpajakan lainnya.
Pekerja asing di Jepang juga dapat dikenai iuran dukungan anak apabila memenuhi ketentuan kepesertaan asuransi kesehatan.
Kewajiban tersebut mengikuti sistem asuransi yang berlaku, bukan kewarganegaraan atau status pernikahan semata.
Bagi warga asing yang sedang mempersiapkan diri untuk bekerja di Jepang, pemeriksaan kepesertaan asuransi serta rincian penggajian menjadi langkah penting untuk memahami kewajiban pembayaran.
Pekerja asing yang terdaftar dalam asuransi kesehatan karyawan mengikuti ketentuan iuran sesuai sistem tersebut.
Sementara itu, peserta National Health Insurance mengikuti aturan penyelenggara asuransi masing-masing.
Besaran iuran serta jadwal pembayaran dapat berbeda sesuai sistem asuransi dan kondisi individu.
Pekerja asing sebaiknya memastikan status kepesertaan asuransi serta memeriksa rincian penggajian, bukan menganggap bahwa status menikah atau belum menikah menentukan kewajiban pembayaran.
Pekerja asing yang mengajukan pengurangan pajak atas pasangan atau anggota keluarga tertentu yang tinggal di luar Jepang perlu memperhatikan persyaratan dokumen.
National Tax Agency dapat meminta dokumen yang membuktikan hubungan keluarga dan pengiriman uang kepada anggota keluarga terkait.
Dokumen yang menggunakan bahasa asing juga harus disertai terjemahan dalam bahasa Jepang apabila termasuk dokumen yang dipersyaratkan.
Ketentuan tersebut berkaitan dengan fasilitas pengurangan pajak, bukan perhitungan iuran dukungan anak.
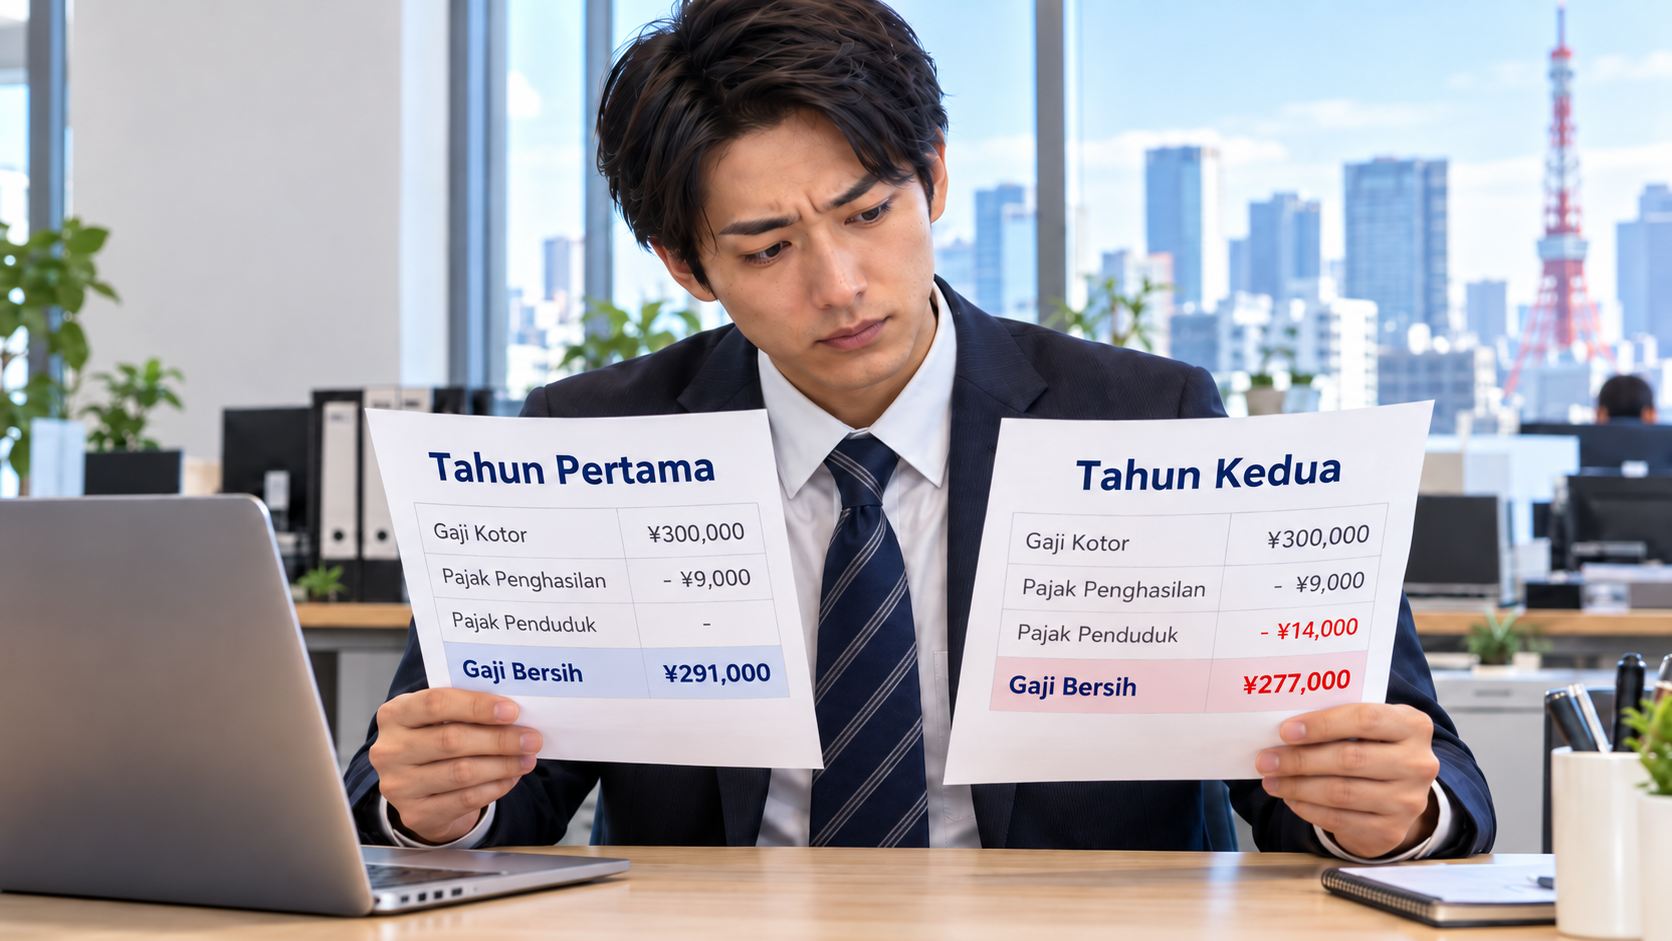
Pekerja di Jepang dapat memeriksa rincian potongan gaji untuk memastikan pembayaran iuran dukungan anak.
Pemeriksaan tersebut dapat dilakukan melalui slip gaji, bagian penggajian perusahaan, atau penyelenggara asuransi kesehatan.
Informasi resmi pemerintah Jepang juga dapat digunakan untuk memahami ketentuan iuran yang berlaku.
Bagi pekerja yang mengikuti asuransi kesehatan karyawan, potongan iuran untuk periode April 2026 umumnya mulai muncul pada pembayaran gaji Mei 2026.
Pekerja dapat memeriksa rincian potongan dalam slip gaji untuk mengetahui pembayaran iuran dukungan anak.
Apabila rincian tersebut belum jelas, pekerja dapat meminta penjelasan kepada perusahaan.
Bagian sumber daya manusia atau HR dan bagian penggajian (payroll) dapat membantu menjelaskan rincian potongan gaji.
Pekerja dapat menanyakan apakah iuran dukungan anak sudah termasuk dalam pembayaran asuransi kesehatan.
Penjelasan dari perusahaan dapat membantu pekerja memahami komponen potongan yang tercantum pada slip gaji.
Pekerja yang belum memahami besaran iuran dapat menghubungi penyelenggara asuransi kesehatan masing-masing.
Peserta National Health Insurance juga dapat meminta informasi kepada pemerintah daerah atau penyelenggara asuransi terkait.
Langkah tersebut penting karena mekanisme perhitungan dan jadwal pembayaran dapat berbeda berdasarkan sistem asuransi.
Children and Families Agency menyediakan pusat panggilan khusus bagi masyarakat yang memiliki pertanyaan mengenai Child and Child-Rearing Support Contribution.
Sementara itu, National Tax Agency menyediakan layanan konsultasi mengenai pajak penghasilan dan pajak nasional lainnya melalui telepon maupun daring.
Masyarakat dapat memeriksa situs resmi kedua lembaga tersebut untuk memperoleh informasi dan kontak layanan terbaru.
Jepang tidak memiliki pajak resmi yang khusus dikenakan kepada masyarakat hanya karena belum menikah.
Istilah pajak jomblo merupakan sebutan tidak resmi yang sering dikaitkan dengan iuran dukungan anak.
Dokushin-zei dikenal sebagai single tax atau pajak orang yang belum menikah. Istilah tersebut bukan nama resmi pajak dalam sistem perpajakan Jepang.
Besaran iuran dukungan anak tidak ditentukan berdasarkan status pernikahan, melainkan mengikuti ketentuan sistem asuransi kesehatan yang berlaku.
Perbedaan jumlah pajak penghasilan dapat terjadi akibat ketentuan pengurangan pajak berdasarkan kondisi masing-masing wajib pajak.
Tarif iuran bagi peserta asuransi kesehatan karyawan pada tahun fiskal 2026 sebesar 0,23 persen dari remunerasi bulanan standar.
Porsi pekerja pada prinsipnya sekitar 0,115 persen karena perusahaan menanggung setengah dari total iuran.
Pekerja asing yang memenuhi ketentuan kepesertaan asuransi kesehatan Jepang juga dapat dikenai iuran dukungan anak.
Kewajiban tersebut mengikuti sistem asuransi yang berlaku, bukan kewarganegaraan semata.
Iuran dukungan anak dikumpulkan melalui sistem asuransi kesehatan, sedangkan pajak penduduk atau resident tax memiliki ketentuan tersendiri dalam sistem perpajakan Jepang.
Jepang tidak memiliki pajak resmi bernama dokushin-zei atau pajak jomblo yang khusus dikenakan kepada masyarakat belum menikah.
Istilah tersebut merupakan sebutan tidak resmi yang sering dikaitkan dengan Child and Child-Rearing Support Contribution System.
Sistem iuran dukungan anak mulai berlaku pada April 2026 dan dikumpulkan melalui asuransi kesehatan.
Pekerja yang belum menikah maupun sudah menikah dapat dikenai iuran sesuai ketentuan yang berlaku.
Besaran serta mekanisme pembayaran mengikuti sistem asuransi kesehatan dan kondisi masing-masing peserta, bukan status pernikahan semata.
Bagi peserta asuransi kesehatan karyawan, tarif iuran pada tahun fiskal 2026 sebesar 0,23 persen dari remunerasi bulanan standar, dengan pembagian pembayaran antara pekerja dan perusahaan.
Sementara itu, perbedaan pajak antara pekerja single dan menikah dapat terjadi akibat ketentuan pengurangan pajak berdasarkan kondisi keluarga serta aturan perpajakan lainnya.
Pekerja asing di Jepang juga perlu memperhatikan ketentuan kepesertaan asuransi kesehatan serta dokumen pengurangan pajak apabila memiliki anggota keluarga yang memenuhi persyaratan.
Pemeriksaan slip gaji, konsultasi dengan perusahaan, penyelenggara asuransi, pemerintah daerah, atau otoritas perpajakan dapat membantu pekerja memastikan ketentuan yang berlaku sesuai kondisi masing-masing.
Sumber:





