 Powered by



Dengan demikian, warga asing yang tinggal di Jepang juga dapat memiliki kewajiban membayar pajak tersebut.
Bagian pajak penduduk yang dihitung berdasarkan penghasilan menggunakan pendapatan yang diperoleh pada tahun sebelumnya.
Namun, orang yang pendapatannya pada tahun sebelumnya berada di bawah batas penghasilan tidak kena pajak yang berlaku kemungkinan tidak diwajibkan membayarnya.
Sistem tersebut juga berarti besarnya pajak yang dibayarkan seseorang tidak selalu mencerminkan penghasilan yang diterimanya pada bulan atau tahun berjalan.
Tempat tinggal seseorang pada 1 Januari juga menjadi salah satu dasar dalam menentukan pemerintah daerah yang mengenakan pajak.

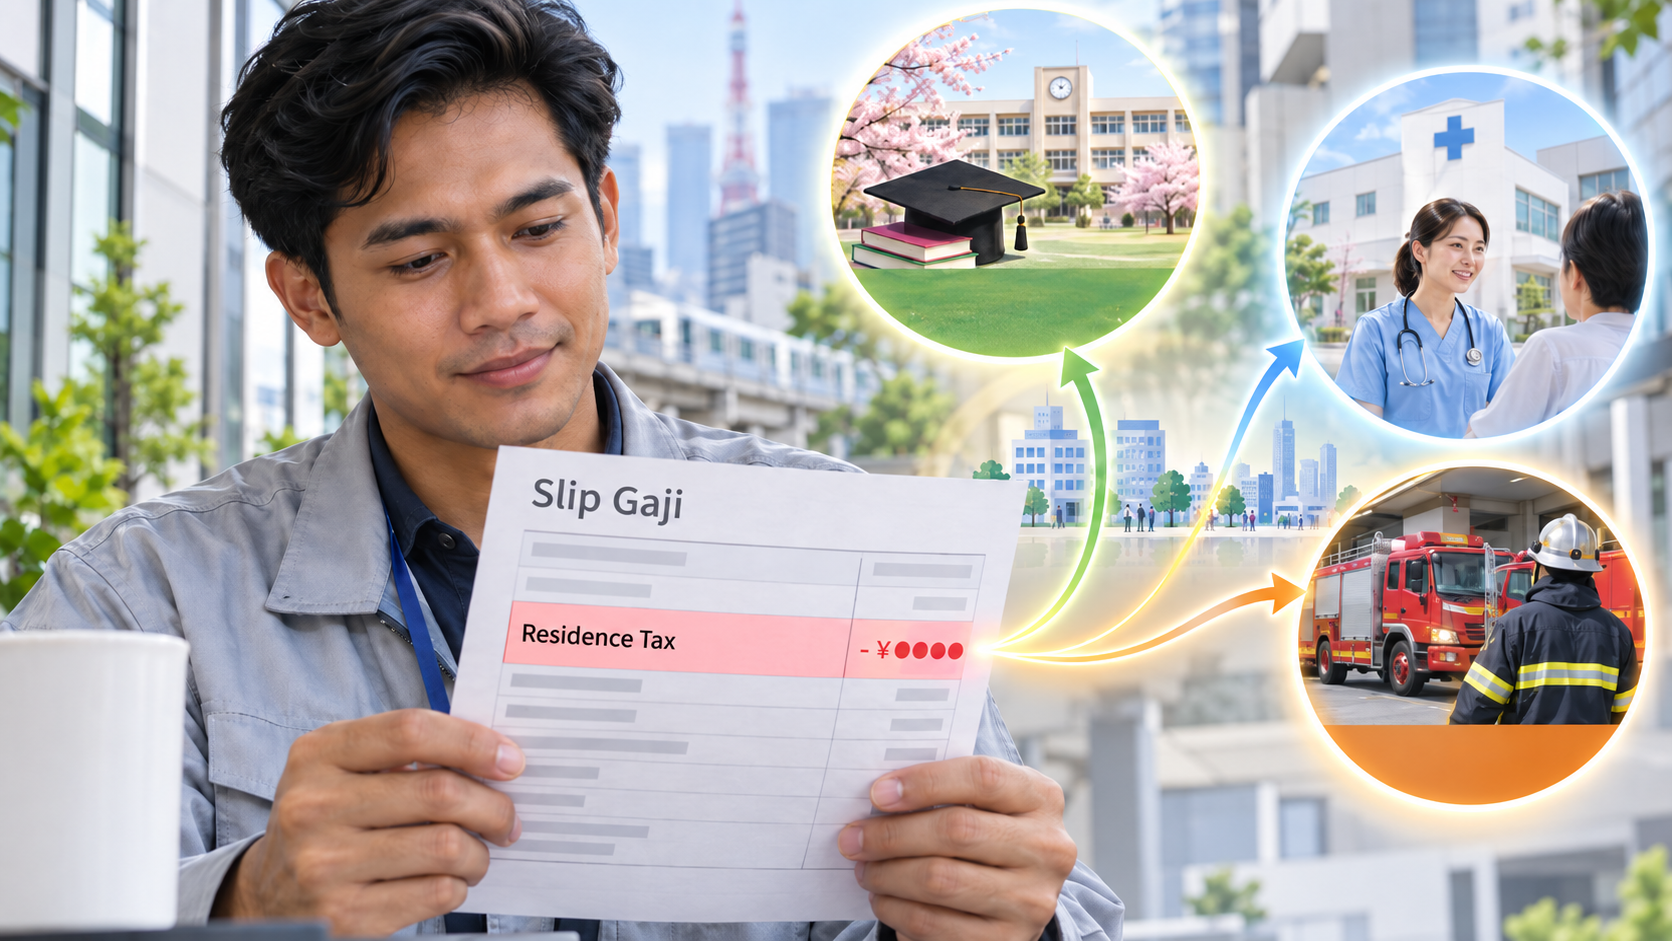
Bagi karyawan, pajak penduduk umumnya dipungut melalui sistem 特別徴収 (tokubetsu chōshū) atau special collection.
Melalui sistem ini, perusahaan memotong pajak secara langsung dari gaji bulanan karyawan.
Perusahaan kemudian membayarkan pajak tersebut kepada pemerintah munisipalitas.
Karena itu, pekerja dapat melihat potongan pajak penduduk dalam slip gaji bulanan mereka.





