 Powered by

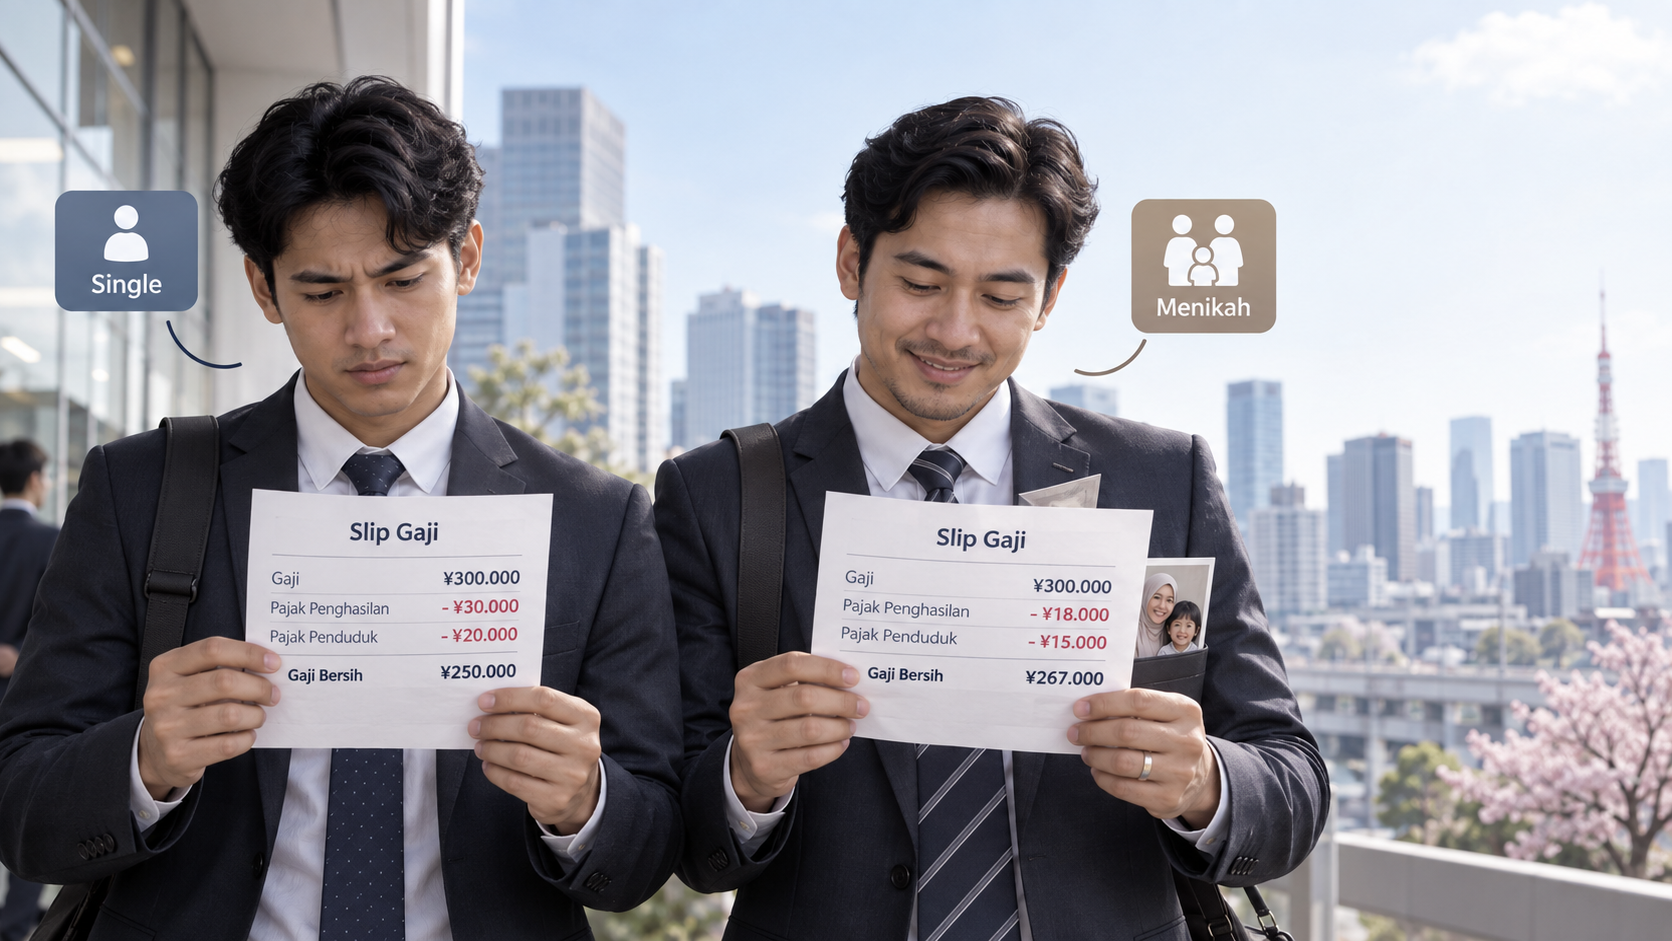
OHAYOJEPANG - Status lajang tidak otomatis membuat seseorang membayar pajak lebih besar ketika bekerja di Jepang.
Pajak penghasilan di Jepang pada dasarnya dihitung secara individual berdasarkan penghasilan masing-masing wajib pajak serta berbagai pengurang penghasilan kena pajak yang berlaku.
Artinya, menikah tidak secara otomatis membuat seseorang dikenai tarif pajak yang lebih rendah.
Namun, pekerja yang sudah menikah dapat memenuhi syarat mendapatkan pengurangan pajak pasangan atau pengurangan pajak khusus pasangan apabila kondisi wajib pajak, pasangan, dan rumah tangganya memenuhi ketentuan yang berlaku.
Pengurangan tersebut dapat menurunkan penghasilan kena pajak sehingga jumlah pajak penghasilan yang harus dibayar juga dapat menjadi lebih kecil.
Dalam kondisi tertentu, pekerja menikah dapat membayar pajak penghasilan nasional lebih rendah dibandingkan pekerja lajang dengan besaran gaji dan kondisi perpajakan lain yang sebanding.
Besaran gaji bersih di Jepang tetap dipengaruhi berbagai komponen lain, termasuk gaji, pajak penduduk, premi asuransi sosial, potongan lain, serta sistem penggajian yang diterapkan perusahaan.
Pekerja dapat menanyakan masalah penggajian kepada perusahaan, persoalan pajak penghasilan nasional kepada kantor pajak terkait, dan pajak penduduk kepada pemerintah daerah tempat tinggal.
Konsultasi dengan profesional pajak yang berkualifikasi juga dapat dipertimbangkan apabila pekerja membutuhkan saran untuk kondisi perpajakan individual yang lebih kompleks.
Baca juga:
Jepang menghitung pajak penghasilan setelah berbagai pengurang penghasilan kena pajak yang memenuhi syarat dikurangi dari penghasilan wajib pajak.
Hasil perhitungan tersebut digunakan untuk menentukan penghasilan kena pajak.
Tarif pajak penghasilan nasional untuk jenis penghasilan yang dikenai sistem perpajakan umum berkisar antara 5 persen hingga 45 persen.
Pekerja lajang tidak dapat menggunakan pengurangan pajak pasangan.
Sebaliknya, pekerja yang sudah menikah dapat memenuhi syarat memperoleh pengurangan pajak pasangan atau haigūsha kōjo (配偶者控除).
Dalam kondisi tertentu, pekerja juga dapat memenuhi syarat memperoleh pengurangan pajak khusus pasangan atau haigūsha tokubetsu kōjo (配偶者特別控除).
Kedua fasilitas tersebut merupakan pengurangan terhadap penghasilan kena pajak, bukan pengembalian uang tunai secara langsung.
Pekerja menikah yang memenuhi syarat pengurangan pajak terkait pasangan dapat membayar pajak lebih rendah.
Hal ini berlaku jika gaji dan kondisi perpajakan lainnya setara dengan pekerja lajang.
Status menikah tidak dengan sendirinya menciptakan tarif pajak penghasilan nasional yang lebih rendah.
Pernikahan juga tidak otomatis memberikan pengurangan pajak apabila pasangan tidak memenuhi syarat memperoleh pengurangan pajak pasangan maupun pengurangan pajak khusus pasangan.
Pekerja yang sudah menikah tidak otomatis memperoleh pengurangan pajak pasangan hanya karena memiliki pasangan.
Pekerja dan pasangannya harus memenuhi sejumlah persyaratan agar dapat memperoleh pengurangan tersebut.
Pasangan harus terikat dalam pernikahan yang sah dengan wajib pajak serta memiliki kehidupan ekonomi bersama.
Penghasilan pasangan juga harus berada dalam batas yang ditentukan berdasarkan ketentuan perpajakan yang berlaku.
Wajib pajak yang mengajukan pengurangan pajak pasangan juga harus memenuhi batas penghasilan yang ditentukan.
Penghasilan total wajib pajak yang mengajukan pengurangan tersebut harus sebesar 10 juta yen atau kurang.
Ketentuan pengurangan pajak pasangan juga penting bagi pekerja asing di Jepang, termasuk pekerja Indonesia yang memiliki pasangan di luar Jepang.
Kewarganegaraan asing sendiri tidak menentukan apakah seseorang berhak memperoleh pengurangan pajak terkait pasangan.
Kelayakan memperoleh pengurangan tersebut bergantung pada penghasilan, hubungan perkawinan, kehidupan ekonomi bersama, serta persyaratan lain yang ditetapkan dalam aturan perpajakan.
Status kependudukan pajak pekerja juga dapat memengaruhi bagaimana penghasilannya dikenai pajak dan apakah mekanisme penyesuaian pajak akhir tahun tersedia.
Pekerja biasanya harus menyerahkan dokumen tambahan jika pasangannya tinggal di luar Jepang.
Ketentuan ini berlaku apabila pasangan diperlakukan sebagai bukan penduduk dalam sistem perpajakan Jepang.
Dokumen tersebut mencakup bukti hubungan keluarga antara wajib pajak dan pasangan.
Dokumen yang dibuat dalam bahasa selain bahasa Jepang umumnya perlu disertai terjemahan bahasa Jepang.
Pekerja juga perlu menyerahkan dokumen yang menunjukkan bahwa uang telah dikirim untuk kebutuhan hidup atau pendidikan pasangan.

Pekerja di Jepang juga perlu memperhitungkan pajak penduduk selain pajak penghasilan nasional.
Pajak penduduk merupakan pajak yang terpisah dari pajak penghasilan nasional.
Pajak penduduk umumnya dihitung berdasarkan penghasilan pada tahun sebelumnya.
Pajak ini juga memiliki pengurangan pajak terkait pasangan.
Namun, besaran pengurangannya berbeda dari ketentuan yang digunakan dalam pajak penghasilan nasional.
Penghasilan total pasangan secara umum tidak boleh melebihi 580.000 yen pada pajak penduduk tahun fiskal 2026 agar memenuhi batas standar pengurangan pajak pasangan.
Jumlah tersebut setara dengan gaji bruto tahunan hingga 1,23 juta yen apabila pasangan hanya memiliki penghasilan dari gaji.
Persyaratan lain juga berlaku, termasuk batas yang berkaitan dengan penghasilan wajib pajak.
National Tax Agency menyatakan bahwa reformasi perpajakan akan mulai berlaku pada 1 Desember 2026 dan diterapkan pada pajak penghasilan tahun 2026.
Pekerja dapat memeriksa National Tax Agency untuk informasi lebih lanjut mengenai perubahan tersebut.
Pekerja yang memenuhi syarat umumnya dapat mengajukan pengurangan pajak terkait pasangan melalui mekanisme penyesuaian pajak akhir tahun atau nenmatsu chōsei (年末調整).
Pekerja perlu menyerahkan formulir deklarasi yang ditentukan serta dokumen pendukung kepada perusahaan.
Perusahaan mungkin dapat melakukan kembali penyesuaian tersebut hingga batas waktu yang berlaku apabila terdapat informasi yang sebelumnya belum disampaikan atau terjadi perubahan data.
Batas waktunya secara umum adalah hingga akhir Januari pada tahun berikutnya.
Wajib pajak mungkin dapat mengajukan pengurangan tersebut melalui pelaporan pajak penghasilan tahunan apabila penyesuaian melalui perusahaan tidak dapat dilakukan.
Besaran pajak yang dibayar pekerja di Jepang tidak dapat ditentukan hanya berdasarkan status lajang atau menikah.
Pekerja lajang tidak dikenai tarif pajak khusus yang lebih tinggi hanya karena belum menikah.
Sebaliknya, pekerja menikah juga tidak otomatis memperoleh pengurangan pajak hanya karena memiliki pasangan.
Perbedaan jumlah pajak dapat muncul ketika pekerja yang sudah menikah memenuhi syarat memperoleh pengurangan pajak pasangan atau pengurangan pajak khusus pasangan.
Pekerja asing juga perlu memperhatikan status kependudukan pajak, tempat tinggal pasangan, penghasilan pasangan, serta dokumen yang dibutuhkan apabila pasangan tinggal di luar Jepang.
Pekerja dapat menanyakan prosedur penyesuaian pajak akhir tahun kepada bagian penggajian di perusahaan.
Halaman kontak berbahasa Inggris National Tax Agency saat ini mencantumkan Tokyo Regional Taxation Bureau di nomor 03-3821-9070 untuk pertanyaan mengenai pajak penghasilan nasional.
Layanan tersebut tersedia pada hari kerja pukul 09.00 hingga 17.00.
Pertanyaan mengenai pajak penduduk individual dapat disampaikan kepada kantor pajak pemerintah daerah tempat pekerja tinggal.
Pekerja juga dapat mempertimbangkan berkonsultasi dengan profesional pajak yang berkualifikasi apabila membutuhkan saran khusus terkait kondisi perpajakan individual.
Sumber:





